
Voor zakelijke klanten buiten de EU rekent u doorgaans geen Nederlandse btw: de dienst is belast in het land van de afnemer. Verkoopt u aan particulieren, dan geldt meestal wel het Nederlandse tarief, tenzij een uitzondering zoals digitale dienstverlening van toepassing is. Koopt u zelf een dienst in uit het buitenland, dan verlegt u de btw naar uzelf en verwerkt u die in uw eigen aangifte.
Kort samengevat:
- Bij diensten aan niet-EU ondernemers hoeft u meestal geen Nederlandse btw te rekenen, tenzij het land van de afnemer registratieregels vereist.
- Voor particuliere klanten binnen de EU geldt dat digitale, telecommunicatie- en omroepdiensten belast worden in het land van de consument, niet in Nederland.
- Bij inkopen uit het buitenland verlegt u de btw naar uzelf, verwerkt het in uw eigen aangifte en mag u het daar meestal als voorbelasting aftrekken.
- Het correct gebruiken van de juiste factuurvermeldingen en het valideren van btw-nummers via VIES voorkomen grote controlefouten en naheffingen.
- Voor marktpartijen die regelmatig diensten uitwisselen met het buitenland, biedt het gebruik van het OSS-systeem een efficiënte manier om de btw-afdracht centraal te regelen.
Inhoudsopgave
- Btw buitenlandse diensten: de regels voor B2B-klanten buiten de EU
- Wanneer rekent u wél Nederlandse btw aan buitenlandse klanten?
- Diensten uit het buitenland inkopen: hoe werkt de verleggingsregeling?
- ICP, OSS en factuureisen: uw administratieve verplichtingen op orde
- Checklist: dit controleert u vóór elke buitenlandse factuur
- Veelgemaakte fouten bij btw op buitenlandse diensten
- Wat de meeste gidsen over btw op buitenlandse diensten missen
- Btw bij buitenlandse diensten uitbesteden aan Smart ZZP
- Bronnen
- Veelgestelde vragen
Btw buitenlandse diensten: de regels voor B2B-klanten buiten de EU
De hoofdregel is simpel te onthouden, maar wordt vaak verkeerd toegepast: bij diensten aan een andere ondernemer is de plaats van dienst het land waar die afnemer is gevestigd. Verkoopt u dus advies, softwareontwikkeling of consultancy aan een bedrijf in de Verenigde Staten of Zuid-Afrika, dan zet u geen Nederlandse btw op de factuur. De dienst wordt belast volgens de regels van het land van uw klant, niet volgens de Nederlandse btw-wetgeving.
Dat betekent niet dat u nooit iets hoeft te regelen. Sommige landen buiten de EU verplichten buitenlandse dienstverleners om zich lokaal te registreren zodra ze structureel diensten leveren aan bedrijven of consumenten binnen hun grenzen. Dat speelt vooral bij digitale diensten en bij fysieke werkzaamheden ter plaatse.
Zorg dat uw administratie standhoudt bij een controle. Bewaar minimaal:
- Een kopie van het handelsregisterbewijs of gelijkwaardig document van uw klant
- Correspondentie waaruit blijkt dat de afnemer een ondernemer is en geen particulier
- De factuur met vermelding "btw verlegd" of een verwijzing naar de toepasselijke vrijstelling
- Bewijs van de zakelijke aard van de transactie, zoals een opdrachtbevestiging
Een Nederlandse zzp'er die IT-diensten levert aan een klant in Canada factureert dus zonder btw, mits die klant aantoonbaar een onderneming is. Ontbreekt dat bewijs, dan loopt u het risico dat de Belastingdienst bij een controle alsnog Nederlandse btw naheft.
Wanneer rekent u wél Nederlandse btw aan buitenlandse klanten?
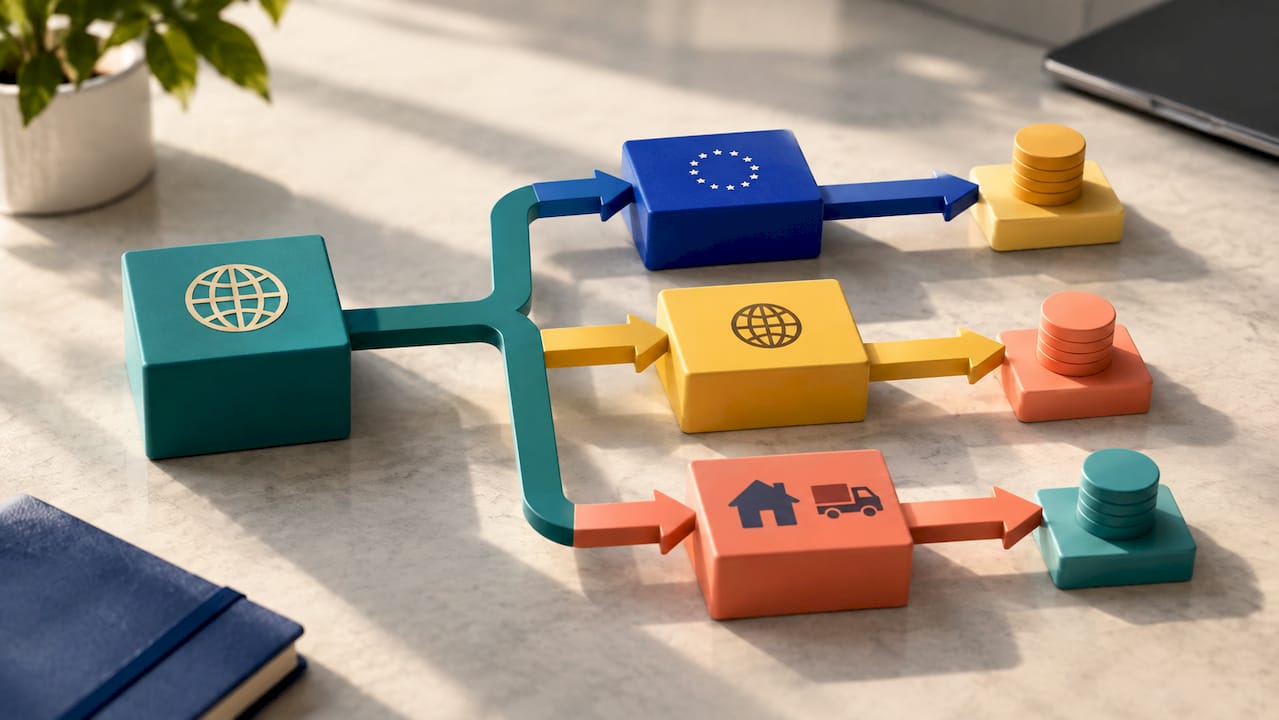
Bij particuliere klanten draait de hoofdregel om: de dienst is dan belast in het land waar u als ondernemer bent gevestigd. Verkoopt u als Nederlandse ondernemer een dienst aan een consument in Marokko of Brazilië, dan rekent u in beginsel gewoon het Nederlandse btw-tarief.
Op die hoofdregel bestaan relevante uitzonderingen:
- Digitale diensten, telecommunicatie en omroepdiensten zijn belast in het land van de consument, niet in Nederland
- Voor die categorie kunt u het éénloketsysteem (OSS) gebruiken om buitenlandse btw centraal via de Nederlandse Belastingdienst af te dragen
- Bij onroerend goed is de dienst belast in het land waar het pand ligt, ongeacht wie de klant is
- Personenvervoer wordt belast naar rato van het afgelegde traject per land
Verkoopt u online cursussen aan particulieren in Duitsland en Spanje, dan is die omzet dus niet belast tegen Nederlands tarief maar tegen het lokale btw-tarief van de klant. Zonder OSS-registratie moet u zich dan in theorie in elk afzonderlijk land registreren, wat voor de meeste zzp'ers onwerkbaar is. Met OSS doet u één aangifte in Nederland voor al die landen samen.
Diensten uit het buitenland inkopen: hoe werkt de verleggingsregeling?
Koopt u een dienst in bij een buitenlandse leverancier, dan wordt de btw meestal naar u verlegd. U ontvangt een factuur zonder btw en berekent zelf de Nederlandse btw alsof u de dienst hier had ingekocht. Dat geldt zowel voor leveranciers binnen de EU als daarbuiten: bij import van diensten uit een land buiten de EU past u dezelfde systematiek toe, zodat de btw-druk gelijk is aan een binnenlandse inkoop.
De verwerking in uw aangifte verloopt in een vaste volgorde:
- U geeft de verschuldigde btw over de ingekochte dienst aan in rubriek 4a of 4b, afhankelijk van herkomst binnen of buiten de EU
- U trekt diezelfde btw als voorbelasting af in rubriek 5b, mits u recht heeft op volledige aftrek
- Bij gedeeltelijke aftrek, bijvoorbeeld door vrijgestelde omzet, corrigeert u het aftrekbare deel handmatig
Huurt u een marketingbureau in de Verenigde Staten in, dan berekent u Nederlandse btw over dat bedrag, geeft u die aan in rubriek 4b en trekt u hetzelfde bedrag direct af in rubriek 5b. Per saldo betaalt u dan niets extra, mits u volledig aftrekgerechtigd bent.
ICP, OSS en factuureisen: uw administratieve verplichtingen op orde
Deze opgaaf koppelt uw omzet aan het btw-nummer van uw klant, zodat de fiscus grensoverschrijdende transacties kan volgen. Voor diensten buiten de EU is geen ICP-opgaaf nodig, wel voor B2B-diensten binnen de EU.
Verkoopt u digitale diensten aan particulieren in meerdere EU-landen, dan voorkomt het éénloketsysteem (OSS) dat u zich in elk land apart moet registreren.
Uw factuur moet minimaal bevatten:
- Het btw-identificatienummer van uzelf en, bij B2B, van uw klant
- De tekst "btw verlegd" bij verlegging, of een duidelijke 0 vermelding met wettelijke grondslag
- Volledige naam- en adresgegevens van beide partijen
- Factuurdatum en een doorlopend factuurnummer
Pro-tip: Controleer het btw-nummer van elke nieuwe zakelijke klant vooraf via VIES. VIES doorzoekt de nationale databanken van EU-lidstaten en bevestigt of een nummer geldig is. Een foutieve of verlopen registratie is een van de vaakst gemaakte fouten bij het toepassen van 0% of verlegging, en leidt bij controle direct tot een naheffing.
Checklist: dit controleert u vóór elke buitenlandse factuur
Voordat u een factuur verstuurt of een buitenlandse dienst inkoopt, loopt u dit rijtje af:
- Controleer of uw klant een ondernemer is en valideer het btw-nummer via VIES; bewaar een schermafdruk als bewijs
- Gebruik het Belastingdienst-hulpmiddel 'Ik lever diensten in en uit het buitenland' om de plaats van dienst voor uw specifieke situatie te bepalen
- Kies de juiste factuurvermelding: 0% met verwijzing naar de wettelijke grondslag, "btw verlegd", of gewoon het Nederlandse tarief bij B2C
- Verwerk de transactie in de juiste rubriek van uw aangifte en, indien van toepassing, in de ICP-opgaaf
- Bewaar alle onderliggende stukken minimaal zeven jaar, de wettelijke bewaartermijn voor uw administratie
Sla stap twee nooit over. Sectoren zoals onroerend goed, personenvervoer en digitale dienstverlening kennen afwijkende regels die de hoofdregel volledig kunnen doorkruisen.
Veelgemaakte fouten bij btw op buitenlandse diensten
Een tweede is het door elkaar halen van rubriek 4a en 4b, waardoor de aangifte niet aansluit op de werkelijke inkoop uit binnen of buiten de EU. Een derde valkuil: blind vertrouwen dat "buiten de EU is altijd 0%" klopt, terwijl sectorspecifieke regels voor onroerend goed of vervoer dat kunnen tegenspreken.
Ook wordt OSS vaak vergeten bij ondernemers die net beginnen met digitale verkoop aan particulieren in meerdere EU-landen.
Pro-tip: Richt terugkerende buitenlandse transacties standaard in binnen Yuki of Exact Online, met een vaste grootboekrekening en btw-code per type dienst. Dat voorkomt dat elke maand opnieuw dezelfde beoordeling nodig is. Twijfelt u over een grensgeval, zoals vaste dienstverlening in een ander land, schakel dan tijdig een fiscaal specialist in voordat u structureel gaat factureren.
Wat de meeste gidsen over btw op buitenlandse diensten missen
Dat klopt, maar het is niet waar zzp'ers in de praktijk op vastlopen. De echte problemen zitten in de uitzonderingen: een dienst die net onder onroerend goed valt, een klant die eigenlijk een particulier is maar zich voordoet als ondernemer, of een boekhoudpakket dat de verkeerde rubriek voorstelt.
Wat ik zie misgaan, is dat ondernemers de VIES-check als formaliteit behandelen in plaats van als bewijslast. Een ongeldig btw-nummer op het moment van factureren is geen kleinigheid, het is de reden waarom een controle jaren later alsnog tot een naheffing leidt. Diezelfde discipline geldt voor de keuze tussen rubriek 4a en 4b: die lijkt administratief, maar bepaalt direct of uw aftrek in 5b klopt.
Mijn advies: besteed minder tijd aan het uit het hoofd leren van uitzonderingen en meer tijd aan het inrichten van een vast proces. Standaardiseer de controle, de factuurtekst en de rubriekkeuze per type klant. Dat voorkomt negen van de tien fouten die bij een controle boven water komen.
— Smartzzp
Btw bij buitenlandse diensten uitbesteden aan Smart ZZP
U kunt de beoordeling van de juiste rubriek en het tarief neerleggen bij een gespecialiseerd team dat werkt met boekhoudsoftware zoals Yuki en Exact Online.
Voor zzp'ers en mkb-ondernemers die diensten leveren aan of afnemen uit het buitenland, verzorgt Smart ZZP de volledige financiële administratie inclusief de correcte verwerking van verlegde btw, ICP-opgaven en OSS-aangiften. Bij grensgevallen, zoals vaste dienstverlening in een ander land of gemengde B2B/B2C-omzet, bespaart dat niet alleen tijd maar ook het risico op een naheffing. Ook voor de bijbehorende inkomstenbelastingaangifte regelt Smart ZZP de aansluiting tussen uw btw-administratie en uw jaarcijfers. Bekijk het volledige dienstenaanbod en vraag een vrijblijvend gesprek aan om uw huidige buitenlandse facturatie te laten doorlichten.
Bronnen
- Btw bij diensten in het buitenland | Ondernemersplein
- Aangifte doen van goederen en diensten uit andere EU-landen | Belastingdienst
- Europa
Veelgestelde vragen
Hoe wordt de btw op buitenlandse diensten berekend?
Bij B2B-diensten aan afnemers buiten de EU rekent u meestal geen Nederlandse btw, omdat de dienst belast is in het land van de klant. Bij B2C-diensten rekent u doorgaans het Nederlandse tarief, tenzij een uitzondering zoals digitale dienstverlening geldt.
Welke diensten zijn vrijgesteld van btw?
Bij buitenlandse B2B-diensten gaat het meestal niet om vrijstelling maar om verlegging van de heffing naar het land van de afnemer.
Hoe werkt het met buitenlandse btw bij inkoop?
Koopt u een dienst in bij een buitenlandse leverancier, dan verlegt die de btw naar u. U geeft de verschuldigde btw zelf aan in rubriek 4a of 4b en trekt dit bedrag, mits u aftrekgerechtigd bent, direct af in rubriek 5b.
Moet ik btw betalen op een buitenlandse factuur?
Ontvangt u een factuur zonder btw van een buitenlandse leverancier, dan betaalt u geen btw aan die leverancier, maar geeft u de Nederlandse btw wel zelf aan via de verleggingsregeling. Bij volledige aftrekgerechtigdheid is het per saldo budgetneutraal.
Wanneer moet ik OSS gebruiken bij buitenlandse diensten?
OSS is relevant zodra u digitale diensten, telecommunicatie of omroepdiensten verkoopt aan particulieren in meerdere EU-landen. U doet dan één gecombineerde aangifte in Nederland in plaats van aparte registraties per land.