
De uitzondering zit in de details: verpakte flessen, combinatiearrangementen en zakelijke consumptie vragen om een aparte administratieve behandeling.
Kort samengevat:
- Het verlaagde btw-tarief van 9% geldt voor de meeste horeca-omzet, zolang alcohol buiten beschouwing blijft.
- Alcoholische dranken, mixdranken en gesloten flessen voor thuisgebruik worden altijd belast tegen het hoge tarief van 21%.
- Bij arrangementen met overnachtingen blijven ontbijt en kamerverhuur vaak onder het verlaagde tarief, maar extra’s met alcohol kunnen de hele factuur verhogen naar 21%.
- Verkoop van waardebonnen wordt pas belast bij inwisseling, tenzij je de prijs splitst op de factuur.
- Voor een correcte btw-afdracht is het essentieel om je kassasysteem goed in te stellen en facturen gescheiden te houden.
Inhoudsopgave
- Welke btw tarieven gelden er in de horeca?
- Wat valt concreet onder 9% btw?
- Wanneer geldt het hoge btw tarief van 21%?
- Hoe werkt de btw bij overnachtingen en arrangementen?
- Btw op waardebonnen en kortingsbonnen: wat moet je weten?
- Wanneer mag je btw op horecakosten aftrekken?
- Hoe richt je je kassasysteem correct in voor btw?
- Wat ziet Smart ZZP als de meest voorkomende btw-fout in de horeca?
- Hulp nodig bij een correcte btw-aangifte voor je horecazaak?
- Bronnen
- Veelgestelde vragen
Welke btw tarieven gelden er in de horeca?
Nederland kent voor de horeca in de praktijk twee relevante tarieven.
- Het verlaagde btw-tarief geldt voor maaltijden, snacks, koffie, thee, frisdrank en alcoholvrije dranken met een alcoholpercentage onder 0,5%, ongeacht of deze ter plaatse worden geconsumeerd, afgehaald of bezorgd.
- Het algemene btw-tarief is van toepassing op alle alcoholische dranken, bepaalde verpakte flessen voor thuisgebruik, en samengestelde arrangementen waarin alcohol is opgenomen.
- 0%/6%: nauwelijks relevant voor horeca; het 6%-tarief bestaat sinds 2019 niet meer en is opgevolgd door 9%, terwijl 0% alleen bij export of specifieke vrijstellingen speelt.
De Belastingdienst geeft de officiële lijst van voedingsmiddelen die onder 9% vallen. Bij twijfel over een specifiek product is die pagina je eerste houvast, niet een vuistregel die je van een collega-ondernemer hebt gehoord.
Wat valt concreet onder 9% btw?
Het overgrote deel van een gemiddelde horecaomzet valt onder het verlaagde tarief, zolang alcohol buiten beeld blijft.
- Warme en koude maaltijden: een uitsmijter, een pizza, een salade of een broodje kip vallen allemaal onder 9%, ongeacht of de gast aan tafel zit of het meeneemt.
- Koffie, thee en frisdrank: een cappuccino zonder likeur is 9%, net als cola, sap en water.
- Desserts en gebak: appeltaart, ijs en patisserie volgen hetzelfde tarief als de rest van de maaltijd.
- Afhalen en bezorgen: de locatie van consumptie is niet leidend. Zolang het product zelf onder 9% valt, blijft dat zo bij afhaal of bezorging.
Ook verpakking kan verrassen. Prooef wijst er terecht op dat de aard van het product bepalend is, niet de plek waar de gast het opeet.
Wanneer geldt het hoge btw tarief van 21%?
Alcohol is de duidelijkste grens in het hele systeem.
- Bier, wijn en gedistilleerd: altijd 21%, of het nu per glas aan de bar wordt geschonken of als fles wordt meegegeven.
- Ongeopende flessen voor thuisgebruik: verkoop van een fles wijn die de gast meeneemt blijft belast tegen 21%, ook al lijkt het op een boodschap.
- Mixdranken en cocktails: zodra er alcohol in zit, telt het volledige drankje mee tegen 21%, ongeacht de verhouding met frisdrank of sap.
- Combinatieproducten: verkoop je een dinerarrangement met wijn inbegrepen, dan overheerst vaak het hoogste tarief voor het hele pakket, tenzij je de prijs administratief splitst.
Hoeveelbtw bevestigt dat dit ongeacht de consumptievorm geldt.
Hoe werkt de btw bij overnachtingen en arrangementen?
Zodra je een arrangement aanbiedt met diner en drankjes erbij, wordt het ingewikkelder.
- Kamer plus ontbijt: blijft in de regel 9%, zolang het ontbijt onderdeel is van de reguliere overnachtingsprestatie.
- Diner- of wellnessarrangementen met alcohol: kunnen het hoogste tarief over het volledige pakket triggeren, tenzij je prijzen per onderdeel specificeert.
- Praktisch advies: splits de prijs op de factuur in overnachting, ontbijt en drank, of accepteer bewust één hoger tarief voor het gemak van een simpele boeking.
Beleidswijzigingen rond hotelovernachtingen komen regelmatig voorbij; controleer bij twijfel de actuele richtlijnen van de overheid voordat je een pakketprijs vaststelt.
Btw op waardebonnen en kortingsbonnen: wat moet je weten?
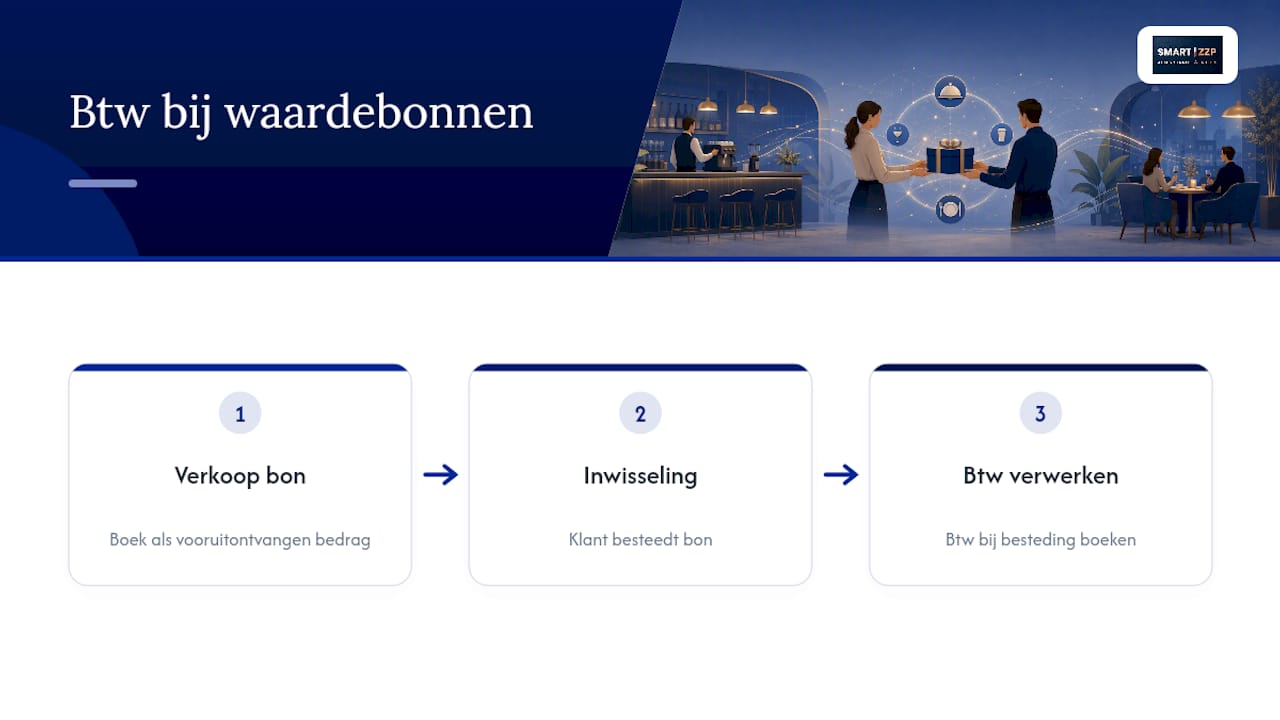
Bij een waardebon die los verkocht wordt, zoals een cadeaubon voor een vast bedrag, verschuift de btw-heffing vaak naar het moment van inwisseling, omdat je op voorhand nog niet weet welk tarief van toepassing wordt. Boek de verkoop van een cadeaubon daarom als vooruitontvangen bedrag, en verwerk de btw pas bij besteding.
Wanneer mag je btw op horecakosten aftrekken?
De regels voor aftrek zijn strenger dan veel ondernemers denken, en dat is precies waar naheffingen vaak ontstaan.
- Eigen consumptie of personeel: eten en drinken die de ondernemer of het personeel in een horecagelegenheid nuttigt, is in principe niet aftrekbaar als voorbelasting.
- Doorbelaste diensten: verricht je een horecaprestatie die je met btw doorberekent aan een klant, dan mag je de bijbehorende voorbelasting wel aftrekken.
- Zakelijke lunches met klanten: vallen doorgaans ook onder de beperking, tenzij je kunt aantonen dat het een doorbelaste dienst betreft.
De Belastingdienst is hier duidelijk over: de meeste horeca-uitgaven van de onderneming zelf blijven buiten de aftrek.
Pro-tip: Houd inkoopfacturen voor personeelsconsumpties strikt gescheiden van facturen voor doorverkoop aan klanten. Eén gemengde factuur is de snelste manier om bij een controle in de discussie te belanden.
Hoe richt je je kassasysteem correct in voor btw?
Een kassasysteem dat tarieven verkeerd toepast, merk je vaak pas bij de jaarafsluiting, als het te laat is om nog iets te corrigeren.
- Stel vaste productgroepen in: koppel elk artikel aan een vaste btw-code, bijvoorbeeld "maaltijden 9%" en "sterke drank 21%", zodat medewerkers niet handmatig moeten kiezen.
- Laat de bon het tarief tonen: elke regel op de kassabon moet het toegepaste percentage vermelden, zodat je bij een controle direct kunt aantonen hoe de omzet is opgebouwd.
- Splits gemengde bestellingen: een tafel die zowel wijn als een hoofdgerecht bestelt, moet in het systeem als twee afzonderlijke btw-regels worden geboekt.
- Doe een maandelijkse reconciliatie: vergelijk de omzet per tariefgroep met je boekhouding voordat je de btw-aangifte indient.
Pro-tip: Laat je boekhouder eens per kwartaal een steekproef trekken uit je kassajournaal. Een half uur controle voorkomt vaak een naheffing die weken kost om recht te trekken.
Meer over de inrichting van je administratie lees je in onze gids over horeca administratie voor zzp en mkb.
Wat ziet Smart ZZP als de meest voorkomende btw-fout in de horeca?
De meeste fouten die wij tegenkomen ontstaan niet bij duidelijke gevallen, maar bij combinatieproducten en personeelsconsumpties die per ongeluk worden afgetrokken. Vaste btw-codes in het kassasysteem, een maandelijkse controle en gescheiden facturen lossen het merendeel van die problemen op. Voor verdere verdieping verwijzen we graag naar onze praktische gids over belastingaangifte voor horecaondernemers.
— Smartzzp
Hulp nodig bij een correcte btw-aangifte voor je horecazaak?
Zelf uitzoeken welk tarief bij welk product hoort kost tijd die je liever aan je zaak besteedt.
Voor complexere administratie, zoals loonstroken voor personeel of jaarrekeningen, werken we met Yuki en Exact Online, zodat je cijfers altijd actueel zijn. Wie liever een deel van de administratieve last uitbesteedt aan een gespecialiseerde partner, kan ook kijken naar administratieve ondersteuning bij TPPC voor aanvullende diensten. Wil je weten hoe wij jouw horecazaak specifiek kunnen ontzorgen? Bekijk onze financiële administratie voor horeca of vraag een vrijblijvend gesprek aan via ons dienstenoverzicht.
Bronnen
De Belastingdienst blijft de juridische basis voor elke tariefkeuze. Voor praktische toelichting met voorbeelden is Prooef's uitleg over btw op eten en drinken een goede aanvulling, net als het overzicht van Zenchef over horeca btw tarieven.
- Btw-tarief voedingsmiddelen (Belastingdienst)
- Btw op eten en drinken: alles wat je moet weten (Prooef)
Veelgestelde vragen
Is er 21% btw op eten in Nederland?
Alleen wanneer eten wordt gecombineerd met alcohol in één arrangement, kan het hoogste tarief over het geheel van toepassing worden.
Mag ik als horecaondernemer btw aftrekken op mijn eigen consumpties?
Nee, consumpties van de ondernemer of personeel in een horecagelegenheid zijn in principe niet aftrekbaar, tenzij de prestatie met btw wordt doorbelast aan een klant.