
Een bv moet de jaarrekening jaarlijks deponeren bij de Kamer van Koophandel, uiterlijk twaalf maanden na afloop van het boekjaar. Na vaststelling door de aandeelhouders geldt bovendien een extra regel: binnen acht dagen deponeren. In de praktijk bestaat de termijn uit meerdere kortere termijnen voor opstellen, vaststellen en deponeren, waarbij uitstel voor het opstellen mogelijk is.
Kort samengevat:
- Alleen bv's moeten hun jaarrekening binnen 12 maanden na het boekjaar deponeren, met de vaste stappen opstellen, vaststellen en direct daarna deponeren.
- De volledige termijn omvat 5 maanden voor opstellen, 2 maanden voor vaststellen en 8 dagen voor deponeren, tenzij je verlengen of uitstellen toepast.
- Bij een niet-vaste jaarrekening moet je een voorlopige versie deponeren en later de definitieve jaarrekening aanbieden.
- Het digitaal deponeren gebeurt via ZDJ, SBR, of met eHerkenning, waarbij grotere bv's vanaf 2025 SBR moeten gebruiken.
- Het niet tijdig deponeren kan leiden tot boetes, reputatieschade en in ernstige gevallen aansprakelijkheid van bestuurders.
Inhoudsopgave
- Jaarrekening deponeren bv: checklist en belangrijkste stappen
- Wie moet deponeren en welke uitzonderingen bestaan er?
- Hoe werkt digitaal deponeren via ZDJ en SBR?
- Waarom telt de 12-maandentermijn precies op?
- Welke documenten en eisen horen bij de jaarrekening?
- Wat zijn de gevolgen van te laat deponeren?
- Praktische checklist tegen veelgemaakte fouten
- Waarom uitbesteden vaak slimmer is dan zelf deponeren
- Wat de meeste bestuurders onderschatten aan deponeren
- Hulp nodig bij het opstellen en deponeren van je jaarrekening?
- Kernbronnen voor deponeren en termijnen
- Bronnen
- Veelgestelde vragen
Jaarrekening deponeren bv: checklist en belangrijkste stappen
Wie een boekjaar hanteert dat gelijk loopt aan het kalenderjaar, kan de deadlines vrij eenvoudig terugrekenen. Een boekjaar dat op 31 december afloopt, geeft de volgende richtdata:
- Opstellen jaarrekening: uiterlijk 31 mei (5 maanden na boekjaareinde), met eventuele verlenging tot 31 oktober.
- Vaststelling door aandeelhouders: uiterlijk 2 maanden na opstelling, dus meestal eind juli of eind december bij verlenging.
- Deponeren bij KVK: binnen 8 dagen na die vaststelling, en in alle gevallen uiterlijk 12 maanden na boekjaareinde, dus 31 december.
Is de jaarrekening op die uiterste datum nog niet definitief vastgesteld? Dan deponeer je toch, maar met een voorlopige, niet-vastgestelde versie. Zodra de aandeelhouders alsnog vaststellen, dien je de definitieve jaarrekening na. Voor het deponeren zelf heb je een van deze middelen nodig: een account bij Zelf Deponeren Jaarrekening, inloggen met eHerkenning (minimaal niveau EH2), of een toegangscode die de KVK per post verstuurt.
Wie moet deponeren en welke uitzonderingen bestaan er?
Elke bv is wettelijk verplicht om jaarlijks te deponeren, net als de nv, de coöperatie en de onderlinge waarborgmaatschappij. Ondernemersplein bevestigt dat deze verplichting rechtstreeks volgt uit de rechtsvorm, niet uit de omvang van de onderneming.
Er is één praktische uitzondering die veel DGA's over het hoofd zien:
- Een stamrecht‑ of pensioen‑bv kan onder strikte voorwaarden zijn vrijgesteld van deponeren, meestal wanneer er geen ondernemingsactiviteiten zijn.
- Die vrijstelling vereist vaak een accountantsverklaring waarin expliciet staat dat er geen activiteiten hebben plaatsgevonden.
- Twijfel je of jouw bv onder deze uitzondering valt, ga er dan niet vanuit. Vraag dit na of laat een accountant het beoordelen.
De omvang van je bv (micro, klein, middelgroot of groot) bepaalt vervolgens niet of je moet deponeren, maar wél hoeveel je moet deponeren en in welk detailniveau.
Hoe werkt digitaal deponeren via ZDJ en SBR?
Voor de meeste micro‑ en kleine bv's volstaat het portaal Zelf Deponeren Jaarrekening, waar je gegevens invoert of een bestand uploadt. Grotere rechtspersonen werken met Standard Business Reporting, en vanaf boekjaar 2025 wordt SBR verplicht voor alle rechtspersonen, niet alleen voor middelgrote en grote bv's.
De stappen die je in de praktijk doorloopt:
- Regel toegang: eHerkenning niveau EH2, een e‑mailadres met wachtwoord voor ZDJ, of een toegangscode van de KVK.
- Bereid de cijfers voor in het juiste formaat: XBRL voor SBR, of een directe invoer/upload bij ZDJ.
- Controleer het KVK‑nummer en de rechtspersoonsgegevens voordat je verzendt.
- Verstuur de jaarrekening en bewaar de ontvangstbevestiging als bewijs.
Wat heb je concreet nodig? Een paar zaken zijn onmisbaar:
- Een PKIoverheidcertificaat of eHerkenningsmiddel voor beveiligde toegang tot SBR.
- Boekhoudsoftware die XBRL kan genereren, zoals Yuki of Exact Online.
- Bij meerdere bv's op één account: koppel iedere onderneming apart, ook als je met eHerkenning meerdere bv's aan één middel hangt. Je blijft zelf verantwoordelijk voor elk juist KVK‑nummer.
Deponeren zelf kost niets bij de KVK; de kosten zitten in software, certificaten en eventueel een SBR‑koppeling via een intermediair.
Waarom telt de 12-maandentermijn precies op?
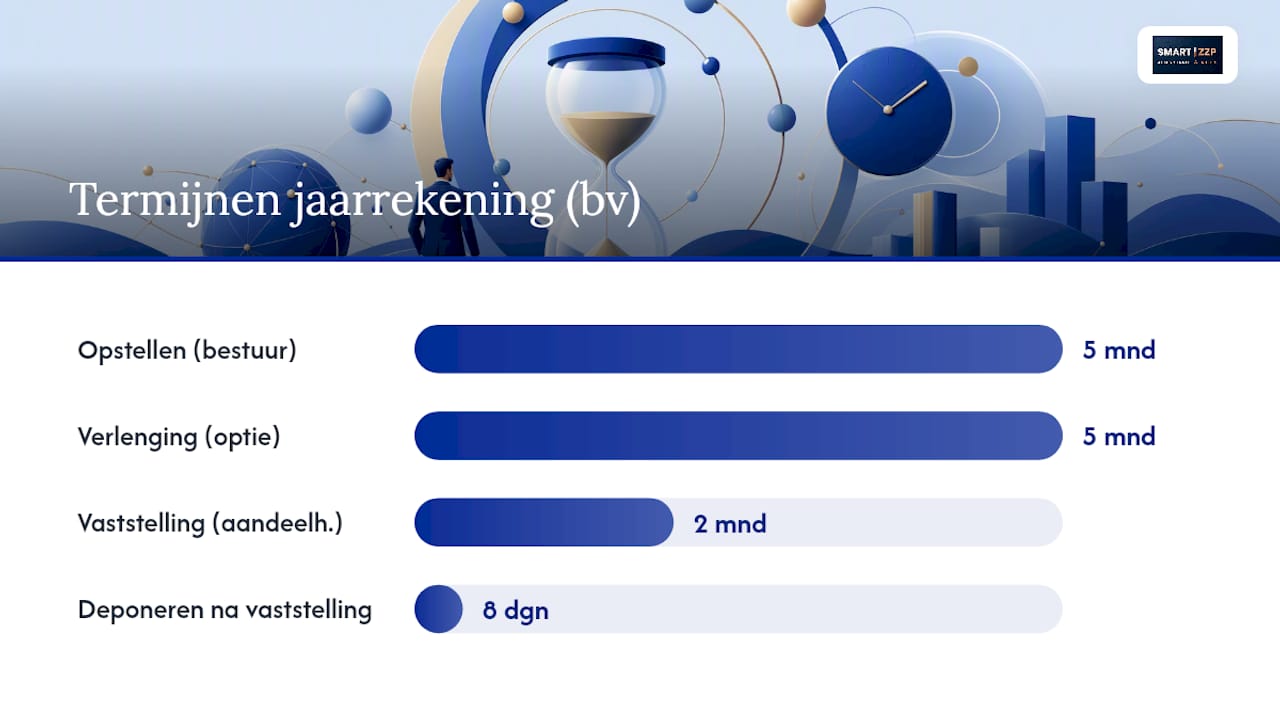
De wettelijke termijn van twaalf maanden is geen losse regel, maar de optelsom van drie kortere termijnen. Het bestuur stelt de jaarrekening op binnen 5 maanden na afloop van het boekjaar, met de mogelijkheid om dat via een aandeelhoudersbesluit met nog eens 5 maanden te verlengen.
Daarna hebben de aandeelhouders 2 maanden de tijd om de jaarrekening vast te stellen. Binnen 8 dagen na die vaststelling moet je deponeren. Reken je dat op zonder verlenging: 5 plus 2 maanden plus 8 dagen, ruim binnen de grens van 12 maanden. Met de volledige verlenging van 5 maanden loopt dat op tot exact 12 maanden.
- Boekjaar eindigt 31 december.
- Opstellen uiterlijk 31 mei (zonder verlenging) of 31 oktober (met volledige verlenging).
- Vaststelling uiterlijk 2 maanden later.
- Deponeren binnen 8 dagen na vaststelling, uiterlijk 31 december van het jaar erop.
Een bijzondere situatie: als alle aandeelhouders ook bestuurder zijn, kan ondertekening van de jaarrekening door alle bestuurders/aandeelhouders in sommige gevallen tegelijk als vaststelling gelden, waardoor het proces sneller verloopt. Check daarnaast altijd de statuten. Sommige statuten leggen kortere termijnen vast dan de wet toestaat, en DGA's gaan er vaak ten onrechte van uit dat de volledige twaalf maanden altijd beschikbaar zijn.
Welke documenten en eisen horen bij de jaarrekening?
Wat je precies moet deponeren, hangt af van de bedrijfsklasse. Een micro‑ of kleine bv dient doorgaans een verkorte balans en beperkte toelichting in; een middelgrote of grote bv levert een uitgebreidere jaarrekening met meer toelichtingen en, in veel gevallen, een geconsolideerde jaarrekening als er dochterondernemingen zijn.
- Een accountantsverklaring is meestal alleen verplicht voor middelgrote en grote rechtspersonen, niet voor de meeste micro‑ en kleine bv's.
- Zijn er geen bedrijfsactiviteiten geweest, dan geldt vaak een aangepaste, kortere jaarrekening met een verklaring van de accountant hierover.
- De inhoudelijke eisen aan de jaarrekening volgen uit het Burgerlijk Wetboek en worden verder ingevuld door de Richtlijnen voor de Jaarverslaggeving.
- Bij digitale aanlevering via SBR moet het bestand voldoen aan het XBRL‑formaat en de validatieregels van de KVK, anders wordt de deponering afgewezen.
Een praktische gids over jaarrekening opstellen laat zien welke onderdelen structureel terugkomen, van balans tot winst‑en‑verliesrekening.
Wat zijn de gevolgen van te laat deponeren?
Te laat deponeren is geen kleine administratieve misser. De KVK kan een boete opleggen, en bij faillissement kan te late deponering in bepaalde gevallen meewegen bij de vraag naar bestuurdersaansprakelijkheid. Reputatieschade is een minder besproken gevolg: een dossier met een te late of ontbrekende jaarrekening valt op bij banken, leveranciers en kredietverstrekkers die het KVK‑register raadplegen.
Staat de deadline op springen en is de jaarrekening nog niet vastgesteld? Dan moet je de voorlopige versie deponeren en later de definitieve jaarrekening nasturen zodra die is vastgesteld.
Pro-tip: Bewaar elk bewijs van deponering, elke aandeelhoudersbesluit en elke correspondentie met de accountant. Bij een discussie achteraf over de vaststellingsdatum is dat papieren spoor je beste verdediging.
Praktische checklist tegen veelgemaakte fouten
De meeste problemen bij deponeren ontstaan niet door onwil, maar door slordigheid op een paar vaste punten.
- Controleer het KVK‑nummer en de exacte rechtspersoonsnaam voordat je verzendt.
- Check de vaststellingsdatum: een verkeerde datum kan de hele deponering ongeldig maken.
- Zorg voor een geldige machtiging (eHerkenning, toegangscode of ZDJ‑login) vóór de deadline, niet op de dag zelf.
- Bewaar het ontvangstbewijs van de KVK als formeel bewijs van deponering.
- Let op veelvoorkomende fouten: een verkeerde versie uploaden, een ontbrekende accountantsverklaring waar die wel verplicht is, of een XBRL‑bestand dat niet door de validatie komt.
Pro-tip: Loop de checklist een week vóór de deadline door, niet op de laatste dag. Zo houd je tijd over om een afgekeurd XBRL‑bestand te herstellen zonder de termijn te missen.
Waarom uitbesteden vaak slimmer is dan zelf deponeren
Zelf een jaarrekening deponeren is geen hogere wiskunde, maar de foutmarge zit in details: een verkeerd KVK‑nummer, een niet‑gevalideerd XBRL‑bestand of een gemiste vaststellingsdatum. Administratiekantoren die dagelijks met SBR‑koppelingen werken, zien deze fouten structureel minder vaak, simpelweg omdat de conversie en aanlevering routine zijn.
Er zijn administratiekantooropties die dat proces overnemen voor bv's die geen tijd willen verliezen aan formulieren en validatieregels:
- XBRL‑conversie en SBR‑aanlevering volledig verzorgd, zonder dat jij het formaat hoeft te controleren.
- Machtigingen en eHerkenning worden voor je geregeld, inclusief de koppeling per bv.
- Werken met boekhoudsoftware, zodat cijfers en jaarrekening op elkaar aansluiten.
- Een abonnement per maand, zonder verrassingen achteraf.
Zeker voor ondernemers met meerdere bv's of een DGA‑structuur scheelt dit meer tijd dan verwacht.
Wat de meeste bestuurders onderschatten aan deponeren
De gangbare aanname is dat deponeren een formaliteit is die je aan het einde van het jaar even afhandelt. Dat klopt niet. De grootste risico's ontstaan niet bij het deponeren zelf, maar in de maanden ervoor: een vaststelling die blijft liggen, statuten die een kortere termijn voorschrijven dan bestuurders denken, of een accountant die later klaar is dan gepland.
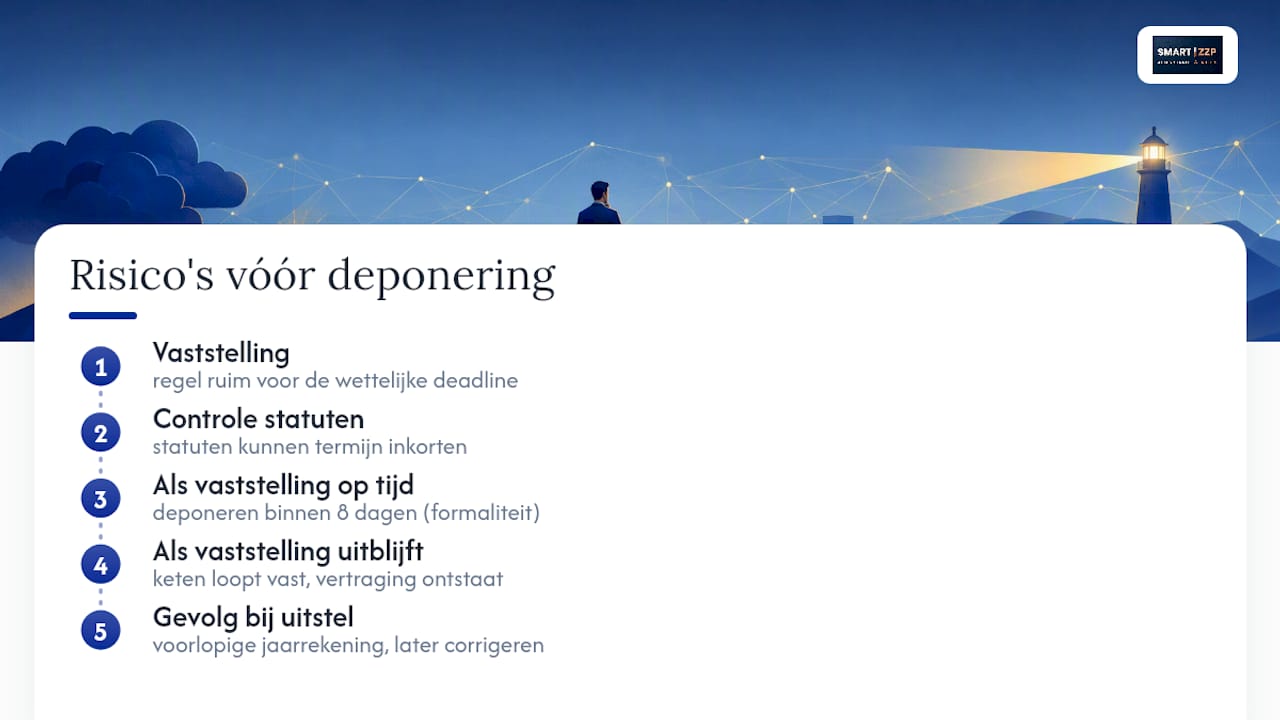
Wat vaak wordt overgeslagen: de aanname dat een bv altijd de volledige twaalf maanden heeft. In de praktijk verkorten statutaire bepalingen en de samenstelling van het bestuur die termijn regelmatig. Wie pas in de laatste maand actie ondernemen, ontdekt dat vaak te laat.
Waar zou ik als eerste op letten? Niet op de deponering zelf, maar op de vaststelling. Zodra die op tijd gebeurt, is deponeren binnen 8 dagen een formaliteit. Blijft vaststelling liggen, dan loopt de hele keten vast en eindig je met een voorlopige jaarrekening die je later moet corrigeren. Regel de vaststelling ruim voor de deadline en de rest volgt vanzelf.
— Smartzzp
Hulp nodig bij het opstellen en deponeren van je jaarrekening?
Een jaarrekening op tijd en foutloos deponeren kost weinig moeite als iemand anders de XBRL‑conversie, de SBR‑koppeling en de machtigingen voor je regelt. Smartzzp is het alternatief voor zelf uitzoeken hoe eHerkenning, ZDJ en validatieregels precies werken: één vast abonnement, en de jaarrekening staat op tijd bij de KVK.
Het jaarwerk voor bv's omvat het opstellen van de jaarrekening, de aanlevering via SBR en het beheer van de benodigde machtigingen, zodat jij niet zelf tussen portalen hoeft te schakelen. Werk je al met Exact Online of overweeg je dat, dan sluit de koppeling met Exact Online daar direct op aan. Voor ondernemers in Haarlem is er de mogelijkheid om te starten vanaf € 60 per maand via de boekhouder in Haarlem, en bv's die breder willen uitbesteden, vinden een volledig overzicht op de dienstenpagina van Smartzzp. Vraag een vrijblijvend gesprek aan en laat de volgende deadline geen stress meer opleveren.
Kernbronnen voor deponeren en termijnen
- KVK — uiterste termijn deponeren jaarrekening
- Ondernemersplein — jaarrekening indienen
- Fiscaal‑online — termijnen en praktische gevolgen
- Ook interessant: facturatie uitbesteden als kmo, voor wie meer administratieve taken wil overdragen.
Bronnen
- Kamer van Koophandel / Rijksoverheid — deponeringsregels
- KVK — uiterste termijn deponeren jaarrekening
- Ondernemersplein — Jaarrekening indienen
- Fiscaal‑online — termijnen en praktische gevolgen
Veelgestelde vragen
Hoe en wanneer moet ik de jaarrekening van mijn bv deponeren?
Je deponeert digitaal via ZDJ of SBR, uiterlijk twaalf maanden na afloop van het boekjaar en binnen acht dagen na vaststelling door de aandeelhouders.
Is het verplicht om een jaarrekening te deponeren als bv?
Ja, elke bv is wettelijk verplicht jaarlijks te deponeren; alleen bepaalde stamrecht‑ of pensioen‑bv's zonder activiteiten kunnen onder strikte voorwaarden zijn vrijgesteld.
Wat gebeurt er als ik niet binnen 8 dagen deponeer?
Je loopt het risico op een boete van de KVK en, in ernstige gevallen zoals faillissement, kan late deponering meewegen bij bestuurdersaansprakelijkheid.
Binnen welke termijn moet ik mijn jaarrekening deponeren?
De absolute uiterste termijn is twaalf maanden na afloop van het boekjaar, opgebouwd uit vijf maanden opstellen, twee maanden vaststellen en acht dagen deponeren.
Wat als de jaarrekening nog niet is vastgesteld op de deadline?
Dan deponeer je een voorlopige, niet‑vastgestelde versie en stuur je de definitieve jaarrekening na zodra de aandeelhouders die hebben goedgekeurd.