
Dien een suppletie btw in zodra een correctie over een aangiftetijdvak €1.000 of meer bedraagt. Sinds 1 januari 2025 moet dat binnen 8 weken na het moment waarop je de fout ontdekt, anders loop je het risico op een boete. Kleinere afwijkingen tot €1.000 verwerk je gewoon in je eerstvolgende btw-aangifte. Indienen doe je via Mijn Belastingdienst Zakelijk of bij sommige boekhoudpakketten rechtstreeks vanuit je software.
Kort samengevat:
- Een suppletie btw is verplicht bij afwijkingen van € 1.000 of meer over een tijdvak, met een correctietermijn van acht weken na constatering sinds januari 2025.
- Kleine afwijkingen tot € 1.000 mogen worden meegenomen in de volgende reguliere btw-aangifte zonder apart formulier.
- Het niet tijdig indienen kan leiden tot boetes tot 100 procent en rente vanaf 1 januari 2025, tenzij je de fout binnen de termijn van acht weken meldt.
- Bij het indienen moet je de juiste bedragen en een korte toelichting via Mijn Belastingdienst Zakelijk of boekhoudsoftware doorgeven, waarbij directe koppelingen het proces kunnen versnellen.
- Na verzending stuurt de Belastingdienst meestal binnen acht weken een naheffingsaanslag of teruggaaf, waarna betaling plaatsvindt op basis van de officiële aanslag, niet vooraf.
Inhoudsopgave
- Wanneer is een suppletieaangifte btw verplicht?
- Wat zijn de risico's van te laat indienen?
- Hoe dien je een suppletie btw stap voor stap in?
- Wat gebeurt er nadat je de suppletie hebt verstuurd?
- Welke fouten leiden meestal tot een suppletie?
- Checklist voor je de suppletie verstuurt
- Waarom Smart ZZP dit stappenplan aanbeveelt
- Wat de 8-wekentermijn eigenlijk verandert
- Hulp nodig bij een suppletie btw?
- Bronnen
- Veelgestelde vragen
Wanneer is een suppletieaangifte btw verplicht?
De grens ligt bij €1.000. Ontdek je dat je over een tijdvak te veel of te weinig btw hebt aangegeven, en is het verschil €1.000 of meer, dan moet je een aparte suppletie indienen. Blijft de fout daaronder, dan mag je hem gewoon meenemen in je volgende reguliere aangifte, zonder apart formulier.
Let op de optelsom: het gaat om het totale verschil per tijdvak, niet per losse fout. Kleinere individuele fouten kunnen samen de drempel voor suppletie overschrijden, en dan is suppletie verplicht.
Een paar situaties waarin dit vaak misgaat:
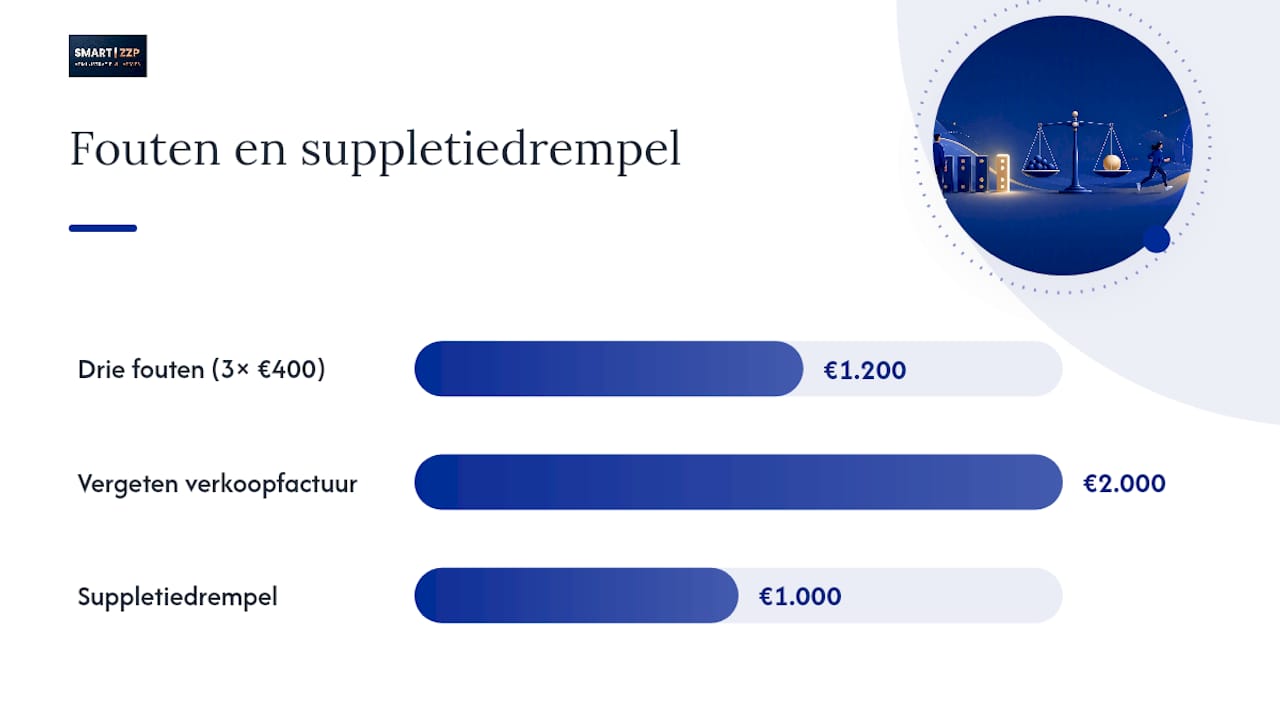
- Je vindt achteraf een vergeten verkoopfactuur van € 1.500 exclusief btw.
- Je hebt een tarief verkeerd toegepast en het verschil loopt op tot boven de duizend euro.
- Je herstelt meerdere kleine boekingsfouten die samen de drempel overschrijden.
De correctietermijn is wettelijk vastgesteld en kan ruim zijn, waardoor correcties nog over meerdere jaren achteraf kunnen worden ingediend. Daarna verjaart zowel een eventuele teruggaaf als de plicht om een te lage aangifte alsnog recht te zetten.
Wat zijn de risico's van te laat indienen?
De belangrijkste wijziging van de afgelopen jaren is de introductie van een harde deadline. Sinds 1 januari 2025 geldt: zodra je een fout constateert, heb je 8 weken de tijd om de suppletie in te dienen. "Constateren" betekent het moment waarop jij, of je boekhouder, redelijkerwijs had kunnen weten dat de aangifte niet klopte, niet pas het moment waarop je toevallig tijd hebt om het op te lossen.
Twee financiële gevolgen spelen mee:
- Belastingrente: dien je de correctie over het voorgaande kalenderjaar vóór 1 april in, dan blijft rente vaak achterwege; na die datum kan de Belastingdienst rente berekenen vanaf 1 januari van dat jaar.
- Boetes: bij te laat of helemaal niet indienen kan een verzuimboete volgen, en in ernstige gevallen zelfs een vergrijpboete die kan oplopen tot 100% van het bedrag.
Pro-tip: Noteer de datum waarop je de fout ontdekt meteen in je administratie. Die datum bepaalt wanneer je 8-wekentermijn ingaat, en zonder vastlegging is die datum achteraf lastig te bewijzen.
Hoe dien je een suppletie btw stap voor stap in?
Het formulier zelf is geen ingewikkeld document, maar de volgorde van handelen bepaalt of de Belastingdienst je correctie zonder vragen verwerkt.
- Log in op Mijn Belastingdienst Zakelijk met DigiD of eHerkenning.
- Ga naar het onderdeel "btw" en kies vervolgens "correctie btw-aangifte".
- Selecteer het juiste tijdvak: het kwartaal of jaar waarin de fout is ontstaan.
- Vul de rubrieken in met de bedragen zoals ze hádden moeten zijn, niet alleen het verschil met de oorspronkelijke aangifte.
- Voeg een korte toelichting toe, bijvoorbeeld "vergeten verkoopfactuur Q2" of "verkeerd tarief toegepast op dienst X".
- Upload eventueel bewijsstukken als de Belastingdienst daarom vraagt.
- Verstuur de suppletie en bewaar de bevestiging.
Werk je met Yuki of Exact Online? Beide pakketten ondersteunen het rechtstreeks aanleveren van correcties vanuit je boekhouding, wat de kans op typefouten verkleint en de doorlooptijd verkort.
Pro-tip: Een korte, concrete toelichting in het formulier versnelt de verwerking meetbaar. De Belastingdienst hoeft dan geen aanvullende specificatie op te vragen, en dat scheelt vaak weken wachttijd.
Wat gebeurt er nadat je de suppletie hebt verstuurd?
Na verzending stuurt de Belastingdienst meestal binnen ongeveer 8 weken een naheffingsaanslag (bij een nabetaling) of een teruggaafbeschikking (als je geld terugkrijgt). Betaal pas zodra je die aanslag daadwerkelijk hebt ontvangen.
- Betaal nooit vooruit op basis van je eigen berekening; wacht op het officiële bedrag inclusief eventuele rente.
- Ongevraagd betalen kan de verwerking juist compliceren, omdat het niet automatisch aan jouw suppletie wordt gekoppeld.
- Krijg je een verzoek om aanvullende specificatie, reageer dan snel en volledig; trage reacties verlengen de afhandeltermijn verder.
- Bewaar de bevestiging van indiening en alle correspondentie tot de aanslag definitief is afgehandeld.
Veel ondernemers denken dat het indienen van de suppletie gelijkstaat aan direct afrekenen, maar voor een hypotheek voor ondernemers kan een goede cashflowplanning juist cruciaal zijn. Dat is niet zo: het indienen is de administratieve melding, de betaling volgt pas na de aanslag.
Welke fouten leiden meestal tot een suppletie?
De meest voorkomende oorzaken zijn simpel maar hardnekkig. Een vergeten verkoopfactuur van bijvoorbeeld € 2.000 exclusief btw duikt vaak pas op bij de jaarafsluiting. Dubbel geboekte inkoopfacturen leiden tot een te hoge aftrek, wat een suppletie in de andere richting vereist.
Het risico zit vooral in de optelling: drie fouten van elk € 400 binnen hetzelfde kwartaal duwen je alsnog over de drempel. Een vaste controle op je administratie per kwartaal, in plaats van pas bij de jaarrekening, voorkomt dat dit soort fouten zich opstapelt.
Checklist voor je de suppletie verstuurt
Loop dit lijstje langs voordat je op verzenden klikt:
- Klopt het geselecteerde tijdvak met het moment waarop de fout is ontstaan?
- Heb je het totaal van eerder aangegeven btw voor dat tijdvak er nog eens bij gepakt ter controle?
- Staan de gecorrigeerde bedragen in de juiste rubrieken, niet alleen het verschil?
- Heb je een toelichting toegevoegd die de fout in één zin uitlegt?
- Heb je gecontroleerd of meerdere kleine fouten samen de drempel van € 1.000 overschrijden?
- Heb je bewijsstukken en de datum van constatering vastgelegd voor de termijnberekening?
Waarom Smart ZZP dit stappenplan aanbeveelt
Smart ZZP ondersteunt sinds 2014 zzp'ers en mkb'ers in onder meer zorg, horeca en transport bij boekhouding en btw-aangiftes, en werkt daarbij met Yuki en Exact Online. Die combinatie van dagelijkse praktijk en directe koppeling met boekhoudsoftware laat zien waar suppleties vaak misgaan: bij intra-EU-transacties, bij grote correctiebedragen, of zodra de Belastingdienst om nadere toelichting vraagt.
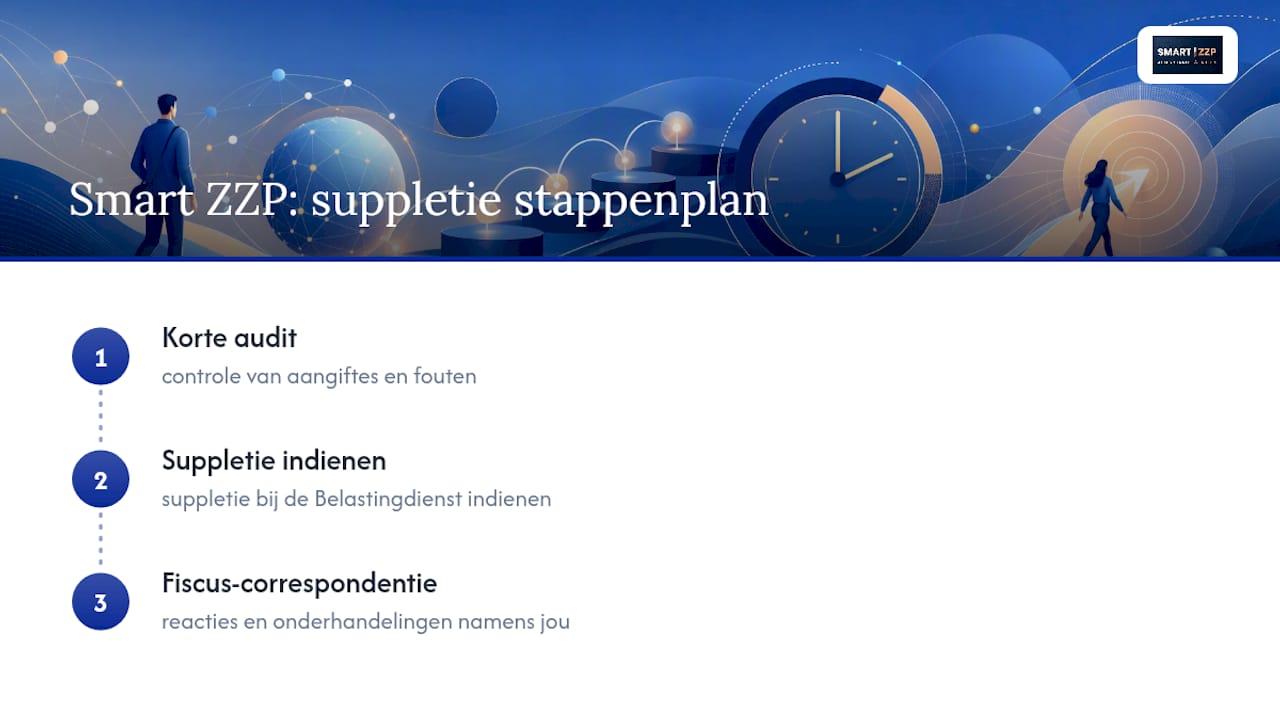
Zodra een zaak die kant op gaat, is zelf uitzoeken niet meer de snelste route. Smart ZZP voert dan een korte audit uit op de aangiftes, dient de suppletie in en voert waar nodig de correspondentie met de fiscus, zodat jij niet zelf hoeft te onderhandelen over een naheffing.
Wat de 8-wekentermijn eigenlijk verandert
De meeste adviezen over suppletie gaan nog uit van een ruimere, vage termijn "zo snel mogelijk". Dat beeld is sinds 2025 achterhaald. De aangescherpte regel dwingt een discipline af die veel zzp'ers eerder niet hadden: fouten ontdekken en direct in beweging komen, niet pas bij de jaarafsluiting.
Wat wordt onderschat, is de rol van de adviseur hierin. Boekhouders en accountants die weten dat een suppletie nodig is, kunnen zelf aansprakelijk worden gesteld als ze niet actief op indiening aandringen. Dat verschuift de verantwoordelijkheid van "de ondernemer zoekt het zelf uit" naar een gezamenlijke plicht om snel te handelen.
Mijn advies: bouw een kwartaalcontrole in, niet een jaarlijkse. Wacht niet tot de jaarrekening om fouten boven water te krijgen, want dan is de 8-wekentermijn allang verstreken voordat je er erg in hebt. Wie zijn administratie per kwartaal doorloopt, voorkomt niet alleen boetes, maar ook de stress van een naheffingsaanslag die je niet zag aankomen.
— Smartzzp
Hulp nodig bij een suppletie btw?
Smart ZZP is het aanspreekpunt voor zzp'ers en mkb'ers in Amsterdam en Haarlem die geen risico willen lopen met de 8-wekentermijn. Met directe koppelingen naar Yuki en Exact Online worden afwijkingen vaak al gesignaleerd voordat ze boven de € 1.000 uitkomen, en als een suppletie toch nodig is, wordt die binnen de wettelijke termijn ingediend inclusief de juiste toelichting richting de Belastingdienst.
De financiële administratie van Smart ZZP omvat de volledige btw-aangifte en controle op correcties, tegen een vast maandtarief zonder verrassingen achteraf. Twijfel je of een eerdere aangifte klopt, of loop je tegen een correctie aan die boven de drempel uitkomt? Vraag een korte scan van je btw-administratie aan en Smart ZZP beoordeelt binnen enkele dagen of een suppletie nodig is en dient die zo nodig direct in.
Bronnen
Voor de officiële regels rond corrigeren en suppletie is de pagina van de Belastingdienst het uitgangspunt. Voor de juridische gevolgen van de 8-wekentermijn sinds 2025 biedt de analyse van Hertoghs Advocaten nuttige verdieping.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
- Btw-aangifte corrigeren | Belastingdienst
- Btw suppletie termijn per 1 januari 2025: gevolgen en risico's
Veelgestelde vragen
Hoe dien ik een btw-suppletie in?
Log in op Mijn Belastingdienst Zakelijk, kies "correctie btw-aangifte", selecteer het juiste tijdvak en vul de gecorrigeerde bedragen in met een korte toelichting. Sommige boekhoudpakketten zoals Yuki en Exact Online bieden ook een directe indienoptie.
Wanneer moet ik de suppletie btw indienen?
Zodra de correctie over een tijdvak € 1.000 of meer bedraagt, ben je verplicht een suppletie in te dienen. Sinds 1 januari 2025 moet dat binnen 8 weken nadat je de fout hebt geconstateerd.
Wat is de termijn voor het indienen van een suppletieaangifte btw?
De indientermijn is 8 weken na constatering van de fout, sinds de wetswijziging van 1 januari 2025. Daarnaast kun je correcties tot maximaal vijf jaar na het betreffende kalenderjaar nog rechtzetten.
Kan ik een btw-betaling uitstellen?
Je betaalt pas na ontvangst van de naheffingsaanslag of teruggaafbeschikking van de Belastingdienst, niet meteen bij het indienen van de suppletie. Vooruitbetalen zonder aanslag kan de verwerking juist vertragen.