
De transitievergoeding is loon uit vroegere dienstbetrekking. Je boekt die als loonkosten in het resultaat en verwerkt de loonheffing via het bijzondere (groene) tarief. Een voorziening vorm je alleen als je aan alle wettelijke voorwaarden voldoet. Betaal binnen één maand na het einde van de dienstbetrekking, houd rekening met de werkgeversheffing Zvw en zorg dat de looncodering klopt voor de aangifte loonheffingen.
Kort samengevat:
- Bij een ontslag op initiatief van de werkgever is een transitievergoeding meestal verplicht, tenzij de werknemer zelf opzegt of de werkgever verwijtbaar handelt.
- De vergoeding wordt berekend op basis van één derde van het maandsalaris per dienstjaar, inclusief structurele looncomponenten en pro rata over de resterende maanden.
- Variabele beloningen zoals bonussen moeten over drie jaar worden gemiddeld, niet alleen op het laatste jaar gebaseerd; variatie kan de vergoeding aanzienlijk beïnvloeden.
- De transitievergoeding valt onder de loonheffing via de groene tabel en werkgeversheffing Zvw, met een maximum van € 102.000 bruto in 2026, of één jaarsalaris bij een hoger salaris.
- Fouten ontstaan vaak door het ontbreken van compleet dossierbeheer, late betaling, onjuiste looncomponenten of het vergeten van UWV-compensatieaanvragen.
Inhoudsopgave
- Wanneer moet je een transitievergoeding betalen?
- Hoe bereken je de transitievergoeding stap voor stap?
- Welke looncomponenten tellen mee in het periodesalaris?
- Hoe verwerk je de transitievergoeding in de loonaangifte?
- Waar boek je de transitievergoeding: resultaat of voorziening?
- Checklist: zo voorkom je fouten bij de administratieve afhandeling
- Welke fouten maken boekhouders het vaakst bij transitievergoedingen?
- Hoe Smart ZZP ondernemers helpt bij de verwerking van transitievergoedingen
- Laat je transitievergoeding correct verwerken door Smart ZZP
- Bronnen
- Veelgestelde vragen
Wanneer moet je een transitievergoeding betalen?
Een werknemer krijgt recht op een transitievergoeding zodra de arbeidsovereenkomst op initiatief van de werkgever eindigt of niet wordt voortgezet, en de opbouw begint al vanaf de eerste werkdag. Dat volgt rechtstreeks uit artikel 7:673 van het Burgerlijk Wetboek. Zegt de werknemer zelf op, dan is er meestal geen recht op de vergoeding, behalve bij verwijtbaar handelen van de werkgever.
Niet elke beëindiging is even eenvoudig. Boekhouders en ondernemers krijgen in de praktijk vaak met deze situaties te maken:
- Gedeeltelijke beëindiging: bij een substantiële urenvermindering kan een gedeeltelijke transitievergoeding verschuldigd zijn, ook zonder volledig ontslag.
- Jonge werknemers: voor dienstjaren vóór het achttiende levensjaar bij een gemiddelde werkweek van minder dan twaalf uur telt de opbouw niet mee.
- Korte contracten: ook bij tijdelijke contracten die niet worden verlengd, kan een transitievergoeding verschuldigd zijn zodra de opzegging of het niet voortzetten van het contract op initiatief van de werkgever ligt.
- Faillissement en bedrijfsbeëindiging: ook dan blijft de vergoeding in principe verschuldigd, al loopt de uitbetaling vaak via de boedel.
Bijzonder interessant voor de administratie is de regeling bij langdurige ziekte. Ontslaat een werkgever een werknemer na twee jaar arbeidsongeschiktheid, dan is de transitievergoeding gewoon verschuldigd, maar het UWV compenseert die kosten via de compensatieregeling transitievergoeding. De aanvraag moet tijdig na uitbetaling worden ingediend en vereist onder meer de arbeidsovereenkomst, de berekening van de vergoeding en het bewijs van betaling. Wie deze aanvraag mist, loopt compensatie mis die niet meer terug te vragen is.
Hoe bereken je de transitievergoeding stap voor stap?
De berekening zelf is eenvoudiger dan de looncomponenten die erin meetellen. De wettelijke formule is १⁄३ maandsalaris per volledig dienstjaar, met een pro rata verrekening voor de resterende maanden en dagen. Zo werk je het stap voor stap uit:
- Bepaal het aantal dienstjaren en resterende maanden. Reken vanaf de eerste werkdag tot en met de laatste dag van het dienstverband, ook bij opvolgende contracten bij dezelfde werkgever.
- Stel het bruto maandsalaris vast, inclusief vakantiebijslag, vaste eindejaarsuitkering en structurele toeslagen.
- Reken 1/3 maandsalaris per volledig dienstjaar.
- Verreken de resterende periode pro rata: deel het aantal resterende dagen door het totale aantal dagen in het jaar en vermenigvuldig met 1/3 maandsalaris.
- Tel de twee bedragen op voor het bruto totaalbedrag van de transitievergoeding.
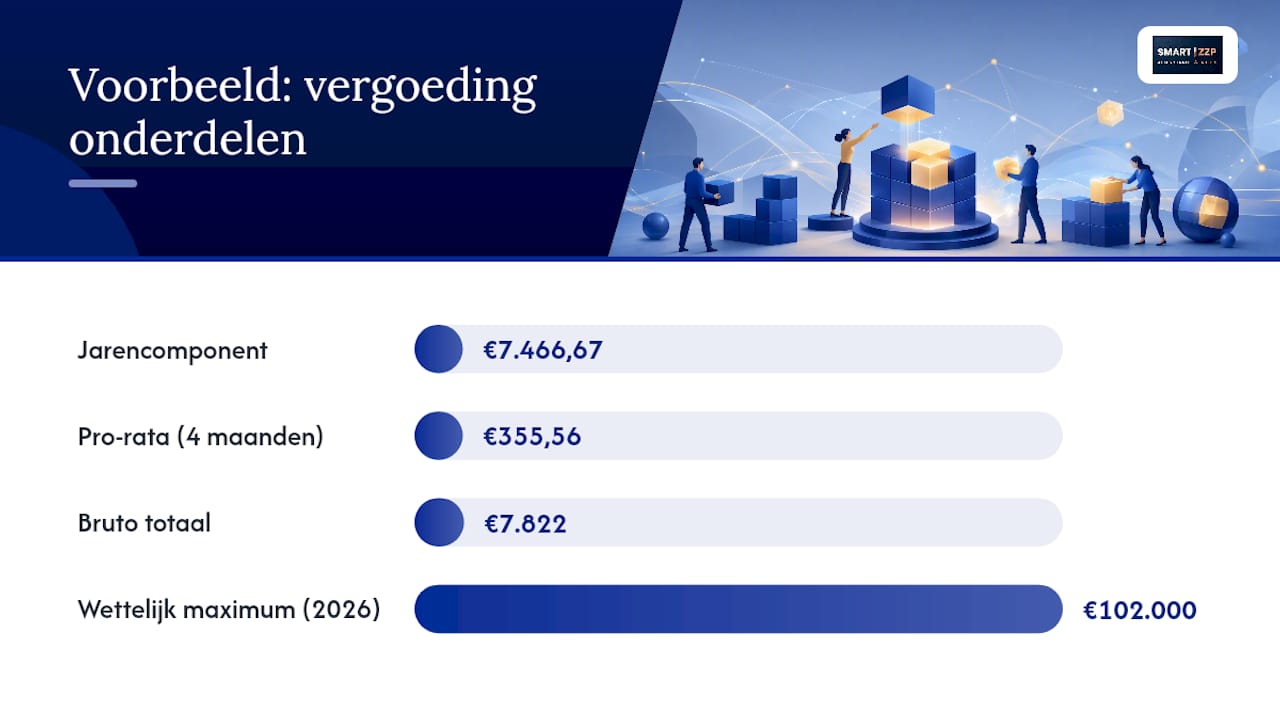
Een rekenvoorbeeld maakt dit concreet. Stel: een werknemer werkte 7 jaar en 4 maanden bij een bruto maandsalaris van € 3.200 (inclusief vakantiebijslag en toeslagen). Dat geeft 7 keer 1/3 × € 3.200 = € 7.466,67, plus de pro rata verrekening over 4 maanden: (4/12) × (1/3 × € 3.200) = € 355,56. Samen komt dat uit op ongeveer € 7.822 bruto. Netto ligt dat bedrag lager, omdat de loonheffing via het bijzondere tarief wordt ingehouden, doorgaans tussen 35,75% en 49,50%, afhankelijk van het jaarinkomen van de werknemer.
Pro-tip: Reken bij twijfel over het exacte bedrag liever iets ruimer dan te krap. Een te lage transitievergoeding leidt tot een claim en extra administratieve rompslomp; een te hoge vergoeding is fiscaal en juridisch veel makkelijker recht te trekken.
Voor 2026 geldt een wettelijk maximum: de transitievergoeding is gemaximeerd op € 102.000 bruto, tenzij het bruto jaarsalaris van de werknemer hoger ligt. In dat laatste geval geldt maximaal één bruto jaarsalaris als plafond. Voor de meeste zzp'ers en mkb-medewerkers is dit plafond theoretisch, maar bij lange dienstverbanden met een hoog salaris is het wel degelijk relevant.
Welke looncomponenten tellen mee in het periodesalaris?
Het "kale" bruto maandsalaris is bijna nooit het volledige plaatje. Een correcte berekening vereist dat je alle structurele beloningsonderdelen meeneemt, en precies daar gaat het in de praktijk vaak mis.
Reken standaard de volgende onderdelen mee in het periodesalaris:
- Het bruto maandsalaris plus 8% vakantiebijslag.
- Vaste eindejaarsuitkeringen, gedeeld door twaalf maanden.
- Structurele toeslagen zoals een vaste ploegentoeslag, ook gedeeld door twaalf.
- Variabele looncomponenten zoals overwerkvergoeding, provisie of bonussen, berekend als gemiddelde over de laatste 36 maanden.
- Een eventuele auto- of onkostenvergoeding, als die een vast, structureel karakter heeft.
Boekhouders onderschatten vooral het effect van variabele beloning. Een werknemer met een wisselend maar structureel bonuspatroon heeft recht op het gemiddelde van drie jaar, niet op het laatste bekende bedrag. Dat gemiddelde kan flink afwijken van het laatste jaarsalaris, zeker in sectoren met sterk seizoensgebonden omzet zoals horeca of transport. Controleer daarom altijd de onderliggende arbeidsovereenkomst en eventuele addenda: reserveringen voor bonussen of toeslagen die daar niet expliciet in staan, worden in de praktijk vaak vergeten bij de berekening.
Hoe verwerk je de transitievergoeding in de loonaangifte?
De transitievergoeding valt fiscaal onder loon uit vroegere dienstbetrekking, en dat heeft directe gevolgen voor de manier waarop je de aangifte inricht. Er zijn geen premies werknemersverzekeringen verschuldigd, maar de werkgeversheffing Zvw is wél van toepassing. Meer over de exacte percentages en de verwerking van die heffing lees je in de uitleg over de Zvw-werkgeversheffing.
De inhouding van loonheffing verloopt via de tabel voor bijzondere beloningen, beter bekend als de groene tabel. Dat tarief houdt geen rekening met de loonheffingskorting en pakt daardoor vaak hoger uit dan de belasting die de werknemer uiteindelijk verschuldigd is over het hele jaar. Bij de aangifte inkomstenbelasting volgt dan vaak een teruggave, iets wat werknemers zelden vooraf beseffen en waar een korte toelichting van de werkgever veel onduidelijkheid voorkomt.
Voor de praktische verwerking in loonsoftware geven pakketten als Nmbrs concrete instructies. De transitievergoeding verwerk je met looncode 3075 of 3076, en je levert die aan als aparte inkomstenverhouding voor de zogeheten T-medewerker. Praktisch komt dat neer op:
- Aanmaken van een aparte inkomstenverhouding met IKV-nummer +9900.
- Gebruik van soort-inkomstenverhouding-code 62.
- Toepassing van loonbelastingtabel 020 voor bijzondere beloningen.
- Correcte splitsing tussen reguliere IKV en de T-medewerker-IKV bij de aangifte.
Let ook op de gevolgen voor toeslagen: de Belastingdienst rekent de transitievergoeding mee tot het vermogen op 1 januari van het volgende kalenderjaar, wat gevolgen kan hebben voor huurtoeslag of zorgtoeslag van de werknemer. Bij een correctie op een eerder verwerkte transitievergoeding pas je altijd de aangifte van het aangiftetijdvak aan waarin de fout is gemaakt, niet de lopende periode.
Waar boek je de transitievergoeding: resultaat of voorziening?
De hoofdregel is simpel: de transitievergoeding is een kostenpost in het resultaat van de periode waarin het ontslag plaatsvindt, niet van de periode waarin die wordt uitbetaald. Een voorziening vorm je alleen als je aan drie voorwaarden voldoet volgens RJ-uiting 2020-2: er moet sprake zijn van een in de tijd aangroeiende verplichting, de omvang moet betrouwbaar te schatten zijn, en de uitgave moet waarschijnlijk zijn. Bij een reorganisatie waarvan de omvang al bekend is vóór balansdatum, is een voorziening dus vaak wél terecht.
De boeking zelf verloopt in twee hoofdvarianten:
- Directe betaling binnen één maand. Je boekt de bruto vergoeding als personeelskosten (debet) tegenover een crediteurenpost of direct de bank (credit), en verwerkt de ingehouden loonheffing en Zvw-heffing als af te dragen loonheffingen.
- Gespreide betaling in overleg met de werknemer. Je boekt de volledige verplichting direct als schuld aan personeel, en verwerkt bij elke termijnbetaling alleen de afname van die schuld plus de bijbehorende rente als financieringslast.
- Voorziening bij reorganisatie. Zodra het besluit vaststaat en de omvang goed te schatten is, boek je de voorziening ten laste van het resultaat; bij daadwerkelijke uitbetaling onttrek je het bedrag aan de voorziening in plaats van opnieuw te boeken als kosten.
Voor de exacte grootboekindeling verwijzen we naar de gangbare rekeningen voor personeelskosten en overige schulden. Wie twijfelt over de juiste grootboekrekening vindt een overzicht van boekhoudkundige begrippen voor zzp en mkb nuttig als naslagwerk.
Checklist: zo voorkom je fouten bij de administratieve afhandeling
Een foutloze verwerking begint bij een compleet dossier en eindigt bij een tijdige aanvraag van eventuele compensatie. Volg deze volgorde:
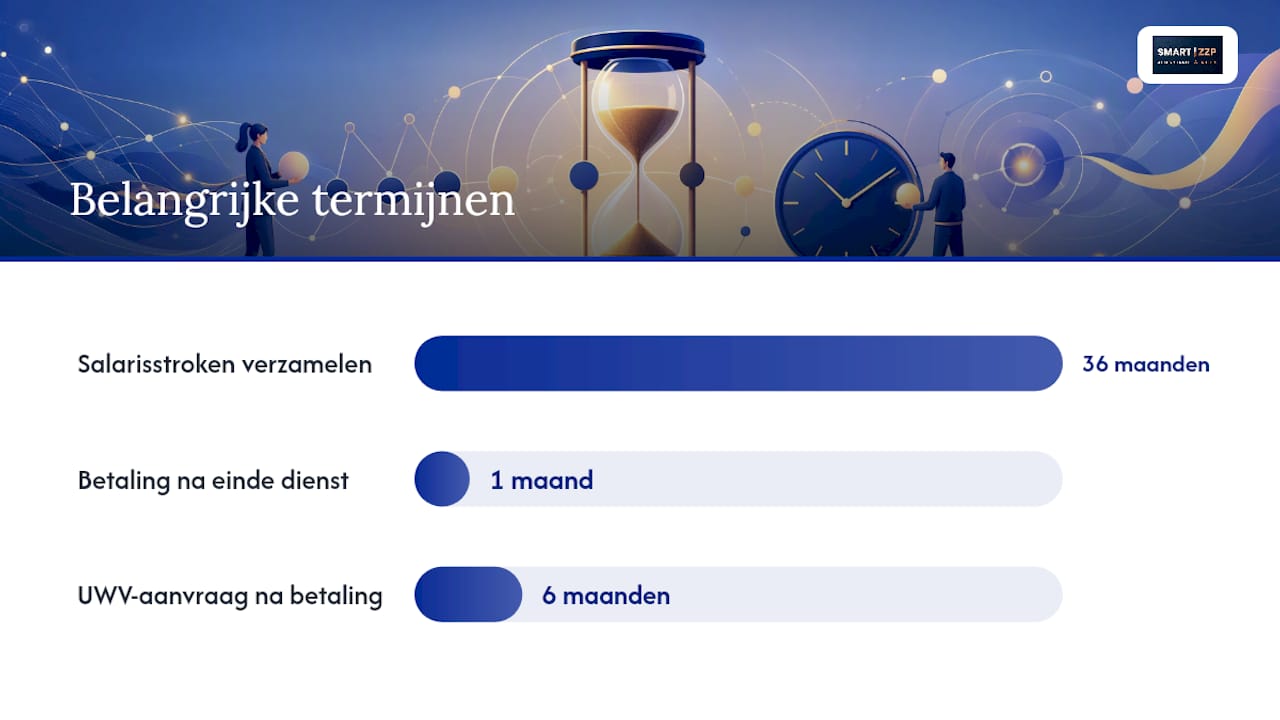
- Verzamel het volledige dossier: arbeidsovereenkomst, addenda, salarisstroken van de laatste 36 maanden en de exacte einddatum van het dienstverband.
- Controleer alle looncomponenten, inclusief variabele beloning, vaste toeslagen en reserveringen die mogelijk niet in het standaardsalaris zijn verwerkt.
- Betaal binnen één maand na het einde van de arbeidsovereenkomst, of leg gespreide betaling met rente schriftelijk vast als directe betaling niet mogelijk is.
- Verwerk de aangifte loonheffingen met de juiste looncode en IKV-splitsing, zodat de bijzondere tabel correct wordt toegepast.
- Vraag UWV-compensatie aan binnen zes maanden na betaling bij ontslag wegens langdurige ziekte, met de volledige onderliggende documentatie.
Pro-tip: Bouw de UWV-aanvraag standaard in je ontslagprotocol in, ook als je twijfelt of de werknemer wel écht twee jaar ziek is geweest. Een afgewezen aanvraag kost niets, een gemiste aanvraag kost al snel duizenden euro's.
Voor bredere administratieve verplichtingen rond loon is de gids loonadministratie voor zzp en mkb in 2026 een handig vervolgstuk op deze checklist.
Welke fouten maken boekhouders het vaakst bij transitievergoedingen?
De meeste fouten zitten niet in de formule zelf, maar in de onderliggende gegevens en de timing. Vier terugkerende risicopunten:
- Vergeten variabele looncomponenten: het gemiddelde over 36 maanden wordt overgeslagen en er wordt alleen met het laatste maandloon gerekend, wat de vergoeding te laag maakt.
- Te late betaling: bij overschrijding van de betaaltermijn is de werkgever wettelijke rente verschuldigd, en kan de werknemer daarnaast juridische kosten claimen.
- Verrekening zonder schriftelijke instemming: scholings- of outplacementkosten mogen alleen worden verrekend met de vergoeding als de werknemer daar vooraf schriftelijk mee heeft ingestemd; zonder die handtekening is de verrekening juridisch onhoudbaar.
- Gemiste UWV-compensatie: de deadline van zes maanden wordt overschreden, waardoor duizenden euro's compensatie definitief verloren gaan.
Hoe Smart ZZP ondernemers helpt bij de verwerking van transitievergoedingen
Sinds de oprichting in 2014 verwerkt Smart ZZP salarisdossiers voor zzp'ers en mkb-ondernemers in sectoren als zorg, horeca, transport en retail, met Yuki en Exact Online als vaste boekhoudpakketten. Bij een transitievergoeding controleren wij eerst het volledige dossier: dienstjaren, alle looncomponenten en de juiste looncode, voordat de aangifte de deur uit gaat. Waar relevant begeleiden wij ook de aanvraag van UWV-compensatie en de verwerking in het jaarwerk, zodat niets tussen wal en schip valt.
— Smartzzp
Laat je transitievergoeding correct verwerken door Smart ZZP
Je kunt ervoor kiezen om een vaste boekhouder in te schakelen die je dossier controleert, de vergoeding berekent en de aangifte verwerkt, zodat je niet zelf hoeft in te zoomen op de bijzondere tabel en IKV-codes.
Onze salarisadministratie neemt de volledige loonaangifte rond een transitievergoeding uit handen, inclusief de juiste looncodering en Zvw-heffing. Loop je tegen een reorganisatie of langdurig ziekteverzuim aan, dan helpen we ook met de UWV-compensatieaanvraag en het bijbehorende jaarwerk. Voor de lopende boekhouding en belastingaangiftes werken we met vaste maandprijzen vanaf pakket SmartZZP Start, zodat je vooraf weet waar je aan toe bent. Neem contact op via Smartzzp voor een offerte op maat van jouw situatie.
Bronnen
Voor de exacte wettelijke bedragen raadpleeg je Rijksoverheid en de Belastingdienst over fiscale gevolgen. De praktische verwerking in loonsoftware staat uitgewerkt in de Nmbrs-kennisbank, terwijl RJ-uiting 2020-2 de boekhoudkundige voorzieningsregels vastlegt. Voor actuele praktijkvoorbeelden is Accountancy Vanmorgen een goede vakpublicatie om te blijven volgen. Ook een breder overzicht van boekhoudsoftware-opties kan helpen bij het inrichten van je administratie rond ontslagvergoedingen.
- Rijksoverheid - Hoe hoog is de transitievergoeding als ik word ontslagen?
- FNV - Belasting over transitievergoeding
- Nmbrs support - Transitievergoeding verwerken
Veelgestelde vragen
Wat zijn de belangrijkste regels voor de transitievergoeding?
De transitievergoeding is verschuldigd bij ontslag op initiatief van de werkgever, met opbouw vanaf de eerste werkdag volgens artikel 7:673 BW. De vergoeding bedraagt 1/3 maandsalaris per dienstjaar, met een wettelijk maximum van € 102.000 bruto in 2026, of één bruto jaarsalaris als dat hoger is.
Hoeveel houd je netto over van € 25.000 bruto transitievergoeding?
Dat hangt af van het jaarinkomen van de werknemer, omdat de loonheffing via het bijzondere tarief wordt ingehouden op basis van dat inkomen. Het tarief ligt tussen 35,75% en 49,50%, en bij de jaarlijkse aangifte inkomstenbelasting kan een bijbetaling of teruggave plaatsvinden.
Welke inhoudingen gelden er op de transitievergoeding?
Er wordt loonheffing ingehouden via de groene tabel voor bijzondere beloningen, plus de werkgeversheffing Zvw die de werkgever draagt. Premies werknemersverzekeringen zijn niet van toepassing, omdat de vergoeding fiscaal geldt als loon uit vroegere dienstbetrekking.
Telt de transitievergoeding mee als inkomen?
Ja, de transitievergoeding is belast loon en telt mee voor de inkomstenbelasting in het jaar van uitbetaling. Daarnaast rekent de Belastingdienst het bedrag mee tot het vermogen op 1 januari volgend jaar, wat gevolgen kan hebben voor toeslagen zoals huur- of zorgtoeslag.