
Uw vpb-aangifte 2026 moet uiterlijk vijf maanden na het einde van uw boekjaar bij de Belastingdienst binnen zijn; bij een kalenderjaar betekent dit dat de aangifte meestal vóór 1 juni dient te zijn ingediend. Indienen kan via Mijn Belastingdienst Zakelijk, fiscale software of een gemachtigde fiscaal dienstverlener. Begin tijdig met uw aangifte, want vanaf 1 januari 2026 kunt u een voorlopige aanslag alleen nog digitaal aanpassen.
Kort samengevat:
- De deadline voor de vpb-aangifte 2026 is doorgaans voorafgaand aan 1 juni, tenzij uw boekjaar niet gelijkloopt met het kalenderjaar, dan wordt de termijn bepaald door de sluitingsdatum.
- Bij winst tot € 200.000 betaalt u 19% vennootschapsbelasting, daarboven 25,8%, waarbij de berekening afhankelijk is van de exacte winst en groepssituaties.
- Uitstel van vijf maanden is mogelijk, maar moet tijdig worden aangevraagd; na de deadline wordt uitstel niet meer verleend.
- Vanaf 2026 moet de voorlopige aanslag volledig digitaal worden aangevraagd of aangepast, waardoor papieren verzoeken niet meer mogelijk zijn.
- Voor het indienen van de aangifte is het belangrijk dat u tijdig de juiste documenten verzamelt en beschikt over een geldige machtiging voor uw adviseur.
Inhoudsopgave
- Deadline vpb-aangifte 2026: wanneer moet u indienen?
- Vpb-tarieven 2026: zo berekent u uw belasting
- Hoe dient u de vpb-aangifte in?
- Belangrijke wijzigingen vennootschapsbelasting 2026
- Voorlopige aanslag bijsturen: zo voorkomt u problemen
- Checklist voor uw vpb-aangifte 2026
- Smart ZZP over vroeg opstellen van de vpb-aangifte
- Hulp nodig bij uw vpb-aangifte 2026?
- Bronnen
- Veelgestelde vragen
Deadline vpb-aangifte 2026: wanneer moet u indienen?
Loopt uw boekjaar gelijk aan het kalenderjaar? Dan dient u de aangifte vennootschapsbelasting vóór 1 juni van het volgende jaar in te dienen bij de Belastingdienst. Voor een gebroken boekjaar geldt een vaste termijn: vijf maanden na afloop van dat boekjaar, ongeacht de kalendermaand waarin het eindigt, zo stelt Ondernemersplein.
Wie meer tijd nodig heeft, kan uitstel aanvragen. De standaardregeling geeft vijf maanden extra, en fiscaal dienstverleners werken vaak met een collectieve uitstelregeling die per klant net iets anders uitpakt. Vraag dit tijdig aan: te laat een uitstelverzoek indienen heeft geen zin meer als de deadline al is verstreken.
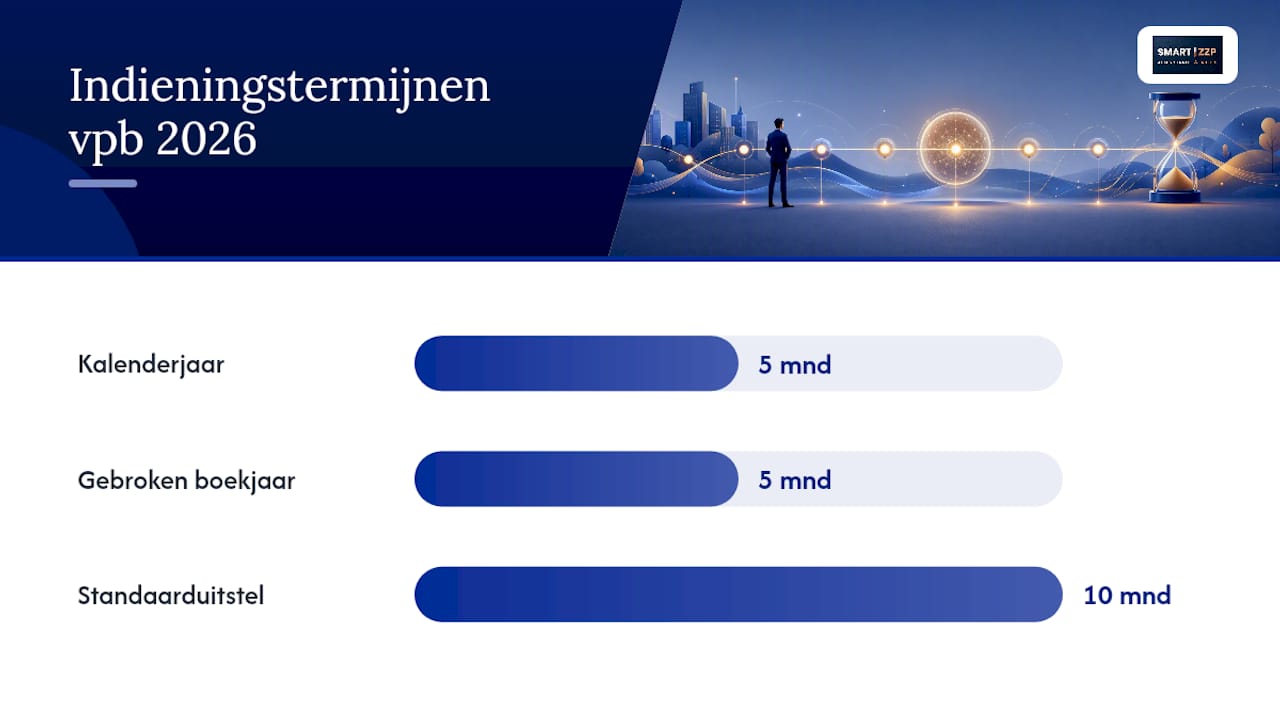
Bij een kort boekjaar, bijvoorbeeld door oprichting of liquidatie halverwege het jaar, gelden soms afwijkende en kortere termijnen. Eindigt een kort boekjaar niet op 31 december, dan kan de deadline al op 1 april van het volgende jaar vallen in plaats van 1 juni, meldt de Belastingdienst.
Wat u zeker moet vermijden:
- Te laat indienen zonder uitstel: dit levert een verzuimboete op, ongeacht of er belasting verschuldigd is.
- Onjuiste of onvolledige aangifte: dit kan leiden tot een navorderingsaanslag en in ernstige gevallen een vergrijpboete.
- Uitstel aanvragen ná de deadline: dat verzoek wordt simpelweg niet meer gehonoreerd.
Vpb-tarieven 2026: zo berekent u uw belasting
De vpb kent twee schijven. Boven die grens geldt 25,8%, exact zoals de Belastingdienst die vastlegt in de officiële tarieftabel.
De twee vpb-tarieven voor 2026 op een rij: 19% tot en met € 200.000 winst, 25,8% over het meerdere daarboven.
Een rekenvoorbeeld maakt het concreet:
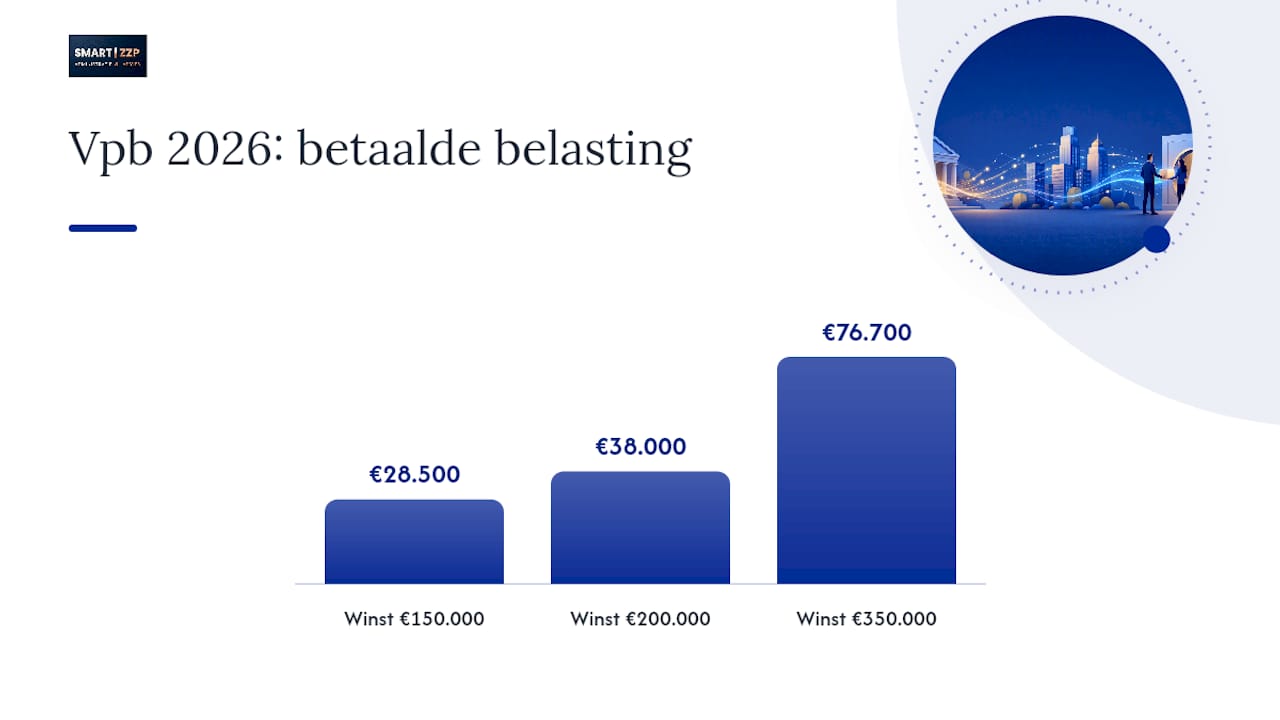
- Winst € 150.000 (onder de grens). De hele winst valt in de eerste schijf: 19% van € 150.000 is € 28.500 aan vpb.
- Winst € 350.000 (boven de grens). De eerste € 200.000 wordt belast tegen 19%, dat is € 38.000. Het restant van € 150.000 valt in de tweede schijf tegen 25,8%, ofwel € 38.700. Totaal: € 76.700.
- Winst exact op € 200.000. U betaalt dan simpelweg 19% over het volledige bedrag, dus € 38.000, zonder dat de hogere schijf wordt aangesproken.
Deze schijvenberekening geldt per belastingplichtig lichaam, niet per aandeelhouder of eigenaar. Bij een fiscale eenheid wordt de winst van de gevoegde vennootschappen samengevoegd en telt de grens van € 200.000 voor de groep als geheel, niet per afzonderlijke bv.
Twijfelt u over uw eigen situatie, bijvoorbeeld door renteaftrekbeperkingen of een deelnemingsvrijstelling die uw fiscale winst beïnvloedt? Controleer dan altijd de actuele tarieftabel op de website van de Belastingdienst voordat u een definitief bedrag communiceert naar aandeelhouders of de bank.
Hoe dient u de vpb-aangifte in?
Er zijn drie routes om de aangifte vennootschapsbelasting in te dienen, en welke het beste past hangt af van uw omvang en interne expertise, aldus de Belastingdienst.
- Mijn Belastingdienst Zakelijk: log in met eHerkenning, vul de aangifte online in en verstuur direct. Geschikt voor overzichtelijke bv's zonder complexe structuren.
- Fiscale software: werkt via SBR (Standard Business Reporting), leent zich voor bulkverwerking van meerdere vennootschappen en geeft directe foutterugkoppeling vóór verzending.
- Fiscaal dienstverlener: regelt de aangifte namens u, vraagt indien nodig uitstel aan en heeft daarvoor een machtiging van uw bv nodig.
Kiest u voor een dienstverlener, zorg dan dat de machtiging op tijd is geregeld. Zonder geldige machtiging kan een adviseur uw aangifte niet indienen, ook niet vlak vóór de deadline.
Pro-tip: Verzamel uw jaarrekening, specificaties van aftrekposten en bankafschriften minstens twee weken vóór uw interne deadline. Zo voorkomt u dat een laatste ontbrekend document de hele indiening vertraagt.
Belangrijke wijzigingen vennootschapsbelasting 2026
De meest ingrijpende wijziging is procedureel. Vanaf 1 januari 2026 kunt u een voorlopige aanslag over dat jaar niet meer op papier aanvragen of wijzigen. Dit moet volledig digitaal via Mijn Belastingdienst Zakelijk, fiscale software of uw fiscaal dienstverlener, meldt de Belastingdienst.
Verder blijven renteaftrekbeperkingen relevant voor specifieke sectoren, met name voor vennootschappen met veel vreemd vermogen of internationale financieringsstructuren. Controleer of uw onderneming hieronder valt, want dit raakt direct de hoogte van de aftrekbare rentelasten in uw aangifte.
Wat dit praktisch betekent voor uw voorbereiding:
- Zorg dat uw administratie en boekhoudsoftware klaar zijn voor volledig digitale communicatie met de Belastingdienst.
- Leg vast wie binnen uw organisatie of bij uw adviseur de digitale kanalen beheert, inclusief eHerkenning-toegang.
- Controleer bij internationale financiering of renteaftrekbeperkingen van toepassing zijn op uw structuur.
Wie nog werkte met papieren correspondentie rond de voorlopige aanslag, moet dit proces dit jaar aanpassen.
Voorlopige aanslag bijsturen: zo voorkomt u problemen
Een voorlopige aanslag is een inschatting van uw verschuldigde vpb, gebaseerd op eerdere jaren of uw eigen opgave. Wijkt uw werkelijke winst sterk af, dan loont het om actief bij te sturen: dit voorkomt rente en onverwachte liquiditeitsdruk zodra de definitieve aanslag volgt, zo blijkt uit advies van Ondernemersplein.
Veelgemaakte fouten en hoe u ze voorkomt:
- Winst te optimistisch inschatten. Bekijk halverwege het boekjaar uw tussentijdse cijfers en pas de voorlopige aanslag dan direct aan.
- Machtiging vergeten te regelen. Regel dit bij aanvang van de samenwerking met een adviseur, niet pas vlak voor de deadline.
- Te laat corrigeren. Wijzigingen na de definitieve aanslag zijn omslachtiger dan een tijdige correctie van de voorlopige aanslag.
Pro-tip: Zet een vaste datum in uw agenda, bijvoorbeeld halverwege en aan het einde van het boekjaar, om de voorlopige aanslag te toetsen aan uw actuele resultaten.
Checklist voor uw vpb-aangifte 2026
Loop deze punten na voordat u verzendt:
- Jaarrekening en winst- en verliesrekening compleet en gecontroleerd.
- Specificaties van aftrekposten, deelnemingsvrijstelling en verliesverrekening klaar.
- SBR-export getest en juiste boekjaarperiode ingesteld in uw software.
- Bankgegevens en IBAN voor eventuele teruggaaf gecontroleerd.
- Machtiging voor uw fiscaal dienstverlener geldig en actueel.
| Controlepunt | Waarom belangrijk |
|---|---|
| Jaarrekening gereed | Basis voor de fiscale winstberekening |
| SBR-export getest | Voorkomt technische fouten bij verzending |
| Machtiging geldig | Zonder machtiging mag een adviseur niet indienen |
| Interne deadline vier weken vóór wettelijke termijn | Ruimte voor correcties zonder tijdsdruk |
Smart ZZP over vroeg opstellen van de vpb-aangifte
Wij zien bij klanten steeds hetzelfde patroon: wie de vpb-aangifte kort na de jaarafsluiting opstelt, heeft een nauwkeurigere fiscale positie in de jaarrekening en een voorlopige aanslag die beter aansluit op de werkelijkheid. Dat sluit aan bij wat PwC adviseert over een tijdig aangifteproces.
Er wordt gewerkt met boekhoudsoftware zoals Yuki en Exact Online en een vaste boekhouder per klant, om snelheid te combineren met zorgvuldigheid. Ons concrete advies: stel een interne deadline van vier maanden na afloop van het boekjaar, ruim vóór de wettelijke termijn van vijf maanden.
— Smartzzp
Hulp nodig bij uw vpb-aangifte 2026?
Smartzzp is het alternatief voor uitzoekwerk achter uw eigen bureau: wij verzorgen uw complete vpb-aangifte met een vaste boekhouder, regelen de machtiging en sturen uw voorlopige aanslag actief bij zodra uw cijfers daar aanleiding toe geven.
De abonnementen hebben vaste maandprijzen zonder verrassingen, met verschillende pakketten beschikbaar afhankelijk van de behoefte aan uitbesteding. Twijfelt u over uw huidige boekhoudsoftware? Bekijk ook eens een overzicht van boekhoudsoftware-opties om te zien wat past bij uw situatie. Wilt u dat wij uw vpb-aangifte 2026 dit jaar overnemen? Bekijk het volledige dienstenoverzicht en vraag een offerte aan op maat van uw onderneming.
Bronnen
Voor de exacte regels raadpleegt u het beste de bron zelf. De Belastingdienst publiceert de officiële instructies en tarieven, Ondernemersplein legt procedures en machtiging praktisch uit, en PwC geeft advieskantoorperspectief op timing. Voor een bredere blik op fiscale planning leest u ook onze uitleg over fiscale optimalisatie.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
- Aangifte vennootschapsbelasting doen | Belastingdienst
- Aangifte vennootschapsbelasting (vpb) doen | Ondernemersplein
- Uw vennootschap - Aangifte- en nalevingsproces | PwC
Veelgestelde vragen
Wat is de deadline voor de vpb-aangifte 2026?
Bij een kalenderjaar moet uw aangifte vóór 1 juni 2026 binnen zijn; bij een gebroken boekjaar geldt vijf maanden na afloop van dat boekjaar, zoals Ondernemersplein beschrijft.
Wat zijn de vpb-tarieven in 2026?
De tarieven zijn 19% over winst tot en met € 200.000 en 25,8% over het deel daarboven, volgens de officiële tarieftabel van de Belastingdienst.
Kan ik nog uitstel aanvragen voor mijn vpb-aangifte?
Ja, standaard krijgt u vijf maanden extra bij een tijdig ingediend uitstelverzoek; vraag dit vóór de oorspronkelijke deadline aan, niet erna.
Wat verandert er in 2026 aan de voorlopige aanslag?
Vanaf 1 januari 2026 kunt u een voorlopige aanslag niet meer op papier aanvragen of wijzigen. Dit moet volledig digitaal, meldt de Belastingdienst.
Kan Smartzzp mijn vpb-aangifte voor mij verzorgen?
Ja, Smartzzp stelt de aangifte op, regelt de benodigde machtiging en stuurt uw voorlopige aanslag bij; kijk voor de details op de dienstpagina belastingaangiftes.