
Kort antwoord: de vrije ruimte binnen de werkkostenregeling 2026 is 2,00% over de eerste € 400.000 van de fiscale loonsom en 1,18% over het meerdere. Werkgevers kunnen een onbelaste thuiswerkvergoeding van € 2,45 per dag en een reiskostenvergoeding van € 0,25 per kilometer geven. Overschrijd je de vrije ruimte, dan betaal je 80% eindheffing over het teveel bestede bedrag, en per 2027 verdwijnt de losse vrijstelling voor personeelskorting.
Kort samengevat:
- De vrije ruimte voor de werkkostenregeling in 2026 bedraagt 2,00% over de eerste € 400.000 van de fiscale loonsom en 1,18% daarboven.
- Voor thuiswerk- en reiskostenvergoedingen gelden vaste normbedragen van respectievelijk € 2,45 per dag en € 0,25 per kilometer, die niet meetellen voor de vrije ruimte.
- Vergoedingen die onder gerichte vrijstellingen of nihilwaarderingen vallen, drukken niet op de vrije ruimte, andere kosten wel en leiden tot extra belasting of eindheffing.
- Bij overschrijding van de vrije ruimte betaal je 80% eindheffing over het bedrag boven de norm, wat voorjaar 2027 wordt gekoppeld aan de afschaffing van personeelskortingen.
- Periodieke controle en tijdige bijsturing voorkomen verrassingen tijdens de jaarafsluiting, waarbij een structurele WKR-beheerder veel risico’s minimaliseert.
Inhoudsopgave
- Belangrijkste cijfers en normbedragen voor 2026
- Wat valt binnen en buiten de vrije ruimte: gerichte vrijstellingen en nihilwaarderingen
- Gebruikelijkheidstoets en noodzakelijkheidscriterium: waar liggen de grenzen?
- Hoe bereken je je vrije ruimte en de eindheffing?
- Overschrijding voorkomen: zo houd je de WKR onder controle
- Wijzigingen 2026 en wat er in 2027 verandert
- Smart ZZP's kijk: waarom doorlopende WKR-beheersing loont
- Hulp nodig bij je loonadministratie en WKR-vergoedingen?
- Bronnen
- Veelgestelde vragen
Belangrijkste cijfers en normbedragen voor 2026
De werkkostenregeling draait om één centraal getal: de vrije ruimte. Dat is het bedrag dat je onbelast aan vergoedingen, verstrekkingen en verstrekkingen in natura mag geven zonder dat de werknemer daarover loonbelasting betaalt.
Statistiek om te onthouden: de vrije ruimte in 2026 bedraagt 2,00% over de eerste € 400.000 fiscale loonsom, en 1,18% over elke euro daarboven. Voor een gemiddeld MKB-bedrijf met een loonsom van € 300.000 betekent dat een vrije ruimte van ongeveer een paar procent van het loon, berekend volgens de WKR-regels.
Naast dat percentage gelden vaste normbedragen die je los van de vrije ruimte mag vergoeden:
- Thuiswerkvergoeding: maximaal € 2,45 per dag, gericht vrijgesteld.
- Reiskostenvergoeding woon-werkverkeer: € 0,25 per kilometer, onbelast.
- Forfaitaire waardering van een lunch of maaltijd op de werkplek: een vast bedrag per maaltijd, apart van de vrije ruimte.
Deze bedragen tellen niet mee voor de vrije ruimte zolang ze binnen de gestelde normen blijven. Zodra je een hogere vergoeding geeft, valt het meerdere alsnog in de vrije ruimte of wordt het belast loon.
Wat valt binnen en buiten de vrije ruimte: gerichte vrijstellingen en nihilwaarderingen
Niet elke vergoeding drukt op je vrije ruimte. De werkkostenregeling kent twee categorieën die daarbuiten vallen, en die verdienen eerst aandacht voordat je iets in de vrije ruimte boekt.
- Gerichte vrijstellingen. Denk aan reiskosten, thuiswerkvergoeding, scholingskosten, verhuiskosten bij een zakelijke verhuizing en abonnementen voor openbaar vervoer. Deze kosten mag je onbelast vergoeden zonder dat ze de vrije ruimte raken, mits je aan de voorwaarden voldoet.
- Nihilwaarderingen. Voorzieningen op de werkplek zoals een bureaustoel, een vaste computer of bedrijfskleding met een logo worden op nul gewaardeerd. De werknemer betaalt er dus niets over en het kost je geen vrije ruimte, zolang de voorziening op de werkplek blijft of aan de gestelde eisen voldoet.
- Overige verstrekkingen. Alles wat niet onder een gerichte vrijstelling of nihilwaardering valt, komt automatisch in de vrije ruimte terecht: kerstpakketten, personeelsfeesten, extra bonussen in natura.
Check daarom altijd eerst of een vergoeding onder een vrijstelling valt voordat je ze in de vrije ruimte boekt. Dat bespaart je ruimte voor de posten die nergens anders onderdak vinden.
Gebruikelijkheidstoets en noodzakelijkheidscriterium: waar liggen de grenzen?
De Belastingdienst laat je niet zomaar alles onderbrengen als "onbelaste vergoeding". Twee toetsen bepalen of iets fiscaal acceptabel is.
De gebruikelijkheidstoets vraagt of een vergoeding gangbaar is voor vergelijkbare werknemers in vergelijkbare functies. Randstad noemt een praktische veilige haven van ongeveer € 2.400 per persoon per jaar: blijf je daaronder, dan accepteert de Belastingdienst de vergoeding meestal zonder discussie. Ga je erboven, dan moet je kunnen aantonen dat het bedrag zakelijk en vergelijkbaar is met wat andere werkgevers geven.
Het noodzakelijkheidscriterium geldt voor hulpmiddelen die een werknemer nodig heeft om zijn werk te doen, zoals een laptop of gereedschap. Is het hulpmiddel noodzakelijk voor de functie, dan telt privégebruik niet mee als belast voordeel.
- Bewaar een schriftelijk vergoedingenbeleid.
- Houd offertes en facturen van verstrekte hulpmiddelen bij.
- Leg per medewerker vast welke vergoeding is toegekend en waarom.
Pro-tip: Leg de onderbouwing voor bedragen boven € 2.400 per persoon per jaar altijd direct vast, niet achteraf bij een controle. Een boekhouder die meekijkt bij loonadministratie signaleert dit soort grensgevallen vaak eerder dan de werkgever zelf.
Hoe bereken je je vrije ruimte en de eindheffing?
De berekening is simpel zodra je de fiscale loonsom kent. Volg deze stappen:
- Bepaal de fiscale loonsom van je onderneming over het hele jaar.
- Reken 2,00% over de eerste € 400.000 en 1,18% over het bedrag daarboven.
- Tel de uitgaven op die je binnen de vrije ruimte hebt geboekt (dus exclusief gerichte vrijstellingen en nihilwaarderingen).
- Overschrijdt de optelsom je vrije ruimte, dan betaal je 80% eindheffing over het verschil.
Drie voorbeelden maken dit concreet. Bij een loonsom van € 400.000 is de vrije ruimte € 8.000. Bij een loonsom van € 500.000 komt de vrije ruimte op € 8.860 (€ 400.000 × 2,00% plus € 100.000 × 1,18%). Bij € 600.000 loonsom loopt de vrije ruimte op tot € 10.360.
Die eindheffing geef je aan in de loonaangifte over het eerste tijdvak van het volgende kalenderjaar, en je mag deze niet op de werknemer verhalen.
Overschrijding voorkomen: zo houd je de WKR onder controle
Wachten tot december om te checken of je binnen de vrije ruimte blijft, is de meest gemaakte fout. Tegen die tijd is bijsturen vaak niet meer mogelijk.
Bouw in plaats daarvan een vast ritme in:
- Controleer elk kwartaal hoeveel vrije ruimte je al hebt gebruikt en hoeveel er nog over is.
- Stel per categorie (kerstpakketten, personeelsfeesten, bonussen) een vast jaarbudget op zodat je niet aan het einde van het jaar voor verrassingen staat.
- Wijs vooraf aan welke vergoedingen onder een gerichte vrijstelling vallen, zodat administratief personeel dat consequent kan verwerken.
- Laat je boekhouder of loonadministrateur elk kwartaal meekijken in de opbouw van de vrije ruimte.
Pro-tip: Koppel de kwartaalcheck aan je btw-aangifte. Je bent toch al met de cijfers bezig, dus voeg een korte WKR-check toe aan diezelfde routine. Fiscale experts wijzen er terecht op dat de werkkostenregeling een doorlopend beheersinstrument is, geen jaarafsluiting.
Wijzigingen 2026 en wat er in 2027 verandert
De belangrijkste aanpassing in 2026 is de verhoging van de thuiswerkvergoeding naar € 2,45 per dag, samen met de bevestigde vrije ruimtepercentages van 2,00% en 1,18%. Voor werkgevers die vaste medewerkers thuis laten werken, loopt dat bedrag jaarlijks flink op.
Grotere impact volgt per 2027. De Rijksoverheid heeft aangekondigd dat de aparte belastingvrije personeelskorting wordt afgeschaft per 1 januari 2027. Personeelskortingen, zoals korting op eigen producten of diensten voor medewerkers, moeten vanaf dan onder de gewone vrije ruimte worden gebracht.
- Verwacht je veel gebruik van personeelskorting, begin nu met herverdelen van je vrije ruimte.
- Communiceer op tijd naar medewerkers als kortingen mogelijk kleiner worden of anders verwerkt gaan worden.
- Neem deze wijziging mee in je arbeidsvoorwaardenbeleid voor 2027, niet pas in december 2026.
Smart ZZP's kijk: waarom doorlopende WKR-beheersing loont
Sinds de oprichting in 2014 begeleidt Smart ZZP zzp'ers en mkb-ondernemers in sectoren als zorg, horeca en transport bij hun loon en administratie. Wat opvalt: bedrijven die de werkkostenregeling als jaarlijkse controle behandelen, lopen structureel meer risico op een onverwachte eindheffing dan bedrijven die er elk kwartaal naar kijken.
De vrije ruimte is geen vast bedrag dat je aan het begin van het jaar reserveert. Hij groeit mee met je loonsom en verandert met elke nieuwe medewerker. Wie dat niet volgt, ontdekt de overschrijding vaak pas bij de jaarafsluiting, als bijsturen niet meer kan. Er zijn partijen die de loonadministratie, de vrije ruimteberekening en de periodieke controle kunnen overnemen, zodat je die verrassing voorkomt.
— Smartzzp
Hulp nodig bij je loonadministratie en WKR-vergoedingen?
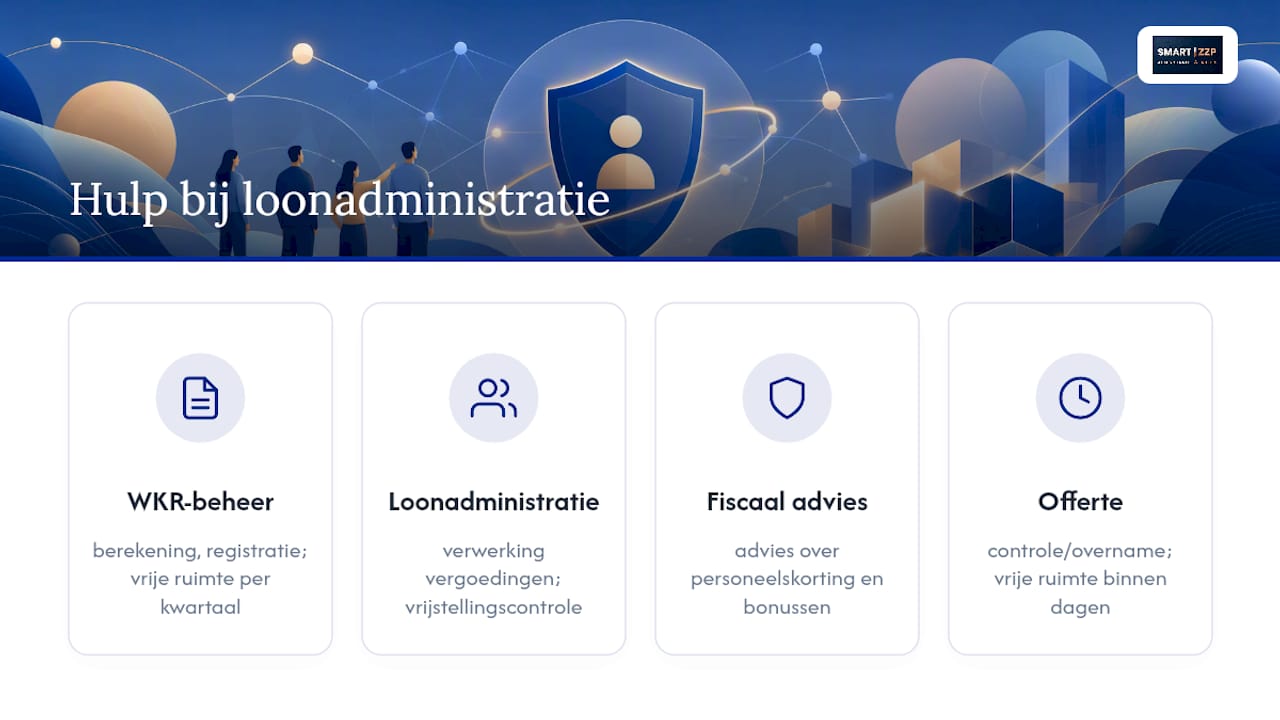
Smart ZZP neemt de berekening en registratie van de werkkostenregeling volledig van je over, inclusief het bijhouden van de vrije ruimte per kwartaal in plaats van pas bij de jaarafsluiting.
Loonadministraties verwerken vergoedingen, controleren of ze binnen een gerichte vrijstelling of nihilwaardering vallen, en signaleren het moment waarop je richting de grens van de vrije ruimte beweegt. Dit wordt vaak aangeboden via een vast maandabonnement, met een aanvullende bijdrage per verwerkte loonstrook. Voor werkgevers die ook fiscaal advies willen over hoe personeelskorting of bonussen het handigst verwerkt worden, denkt onze fiscale dienstverlening mee over de beste inrichting.
Wil je je loonadministratie laten controleren of overnemen voordat de eindheffing toeslaat? Vraag een offerte aan en we brengen binnen een paar dagen in kaart hoeveel vrije ruimte je dit jaar nog hebt.
Bronnen
Voor de formele regels en actuele tabellen is de Belastingdienst de eerste plek om te checken, zeker bij twijfel over een specifieke vergoeding. De aangekondigde wijziging voor personeelskorting per 2027 staat toegelicht op de pagina van de Rijksoverheid.
Wil je zelf rekenen met verschillende loonsommen, gebruik dan de rekentool van Rekenmaat. Voor branchespecifieke voorbeelden en toepassingen biedt Techniek Nederland praktische samenvattingen. Wie meer wil weten over hoe beloningsbeslissingen samenhangen met je uurtarief en kostenstructuur, vindt achtergrond in ons artikel over het uurtarief zzp in 2026.
- Wat is de werkkostenregeling (WKR)? | Belastingdienst
- Werkkostenregeling eenvoudiger met aanpassing belastingvrije personeelskorting | Rijksoverheid
- Vrijstellingen WKR: wijzigingen per 1 januari 2026 | Grant Thornton
- Werkkostenregeling 2026: vrije ruimte, vergoedingen en eindheffing | Randstad
- Rekenmaat
Veelgestelde vragen
Wat is de belastingvrije onkostenvergoeding in 2026?
De belangrijkste onbelaste bedragen zijn een thuiswerkvergoeding van € 2,45 per dag en een reiskostenvergoeding van € 0,25 per kilometer, beide gericht vrijgesteld en dus los van de vrije ruimte.
Hoe zit het met de bijtelling voor een lunch in 2026?
Een lunch of maaltijd op de werkplek wordt gewaardeerd tegen een vast forfaitair bedrag, dat los staat van de vrije ruimte zolang je binnen de gestelde norm blijft.
Verandert er iets aan personeelskorting?
Ja, de aparte belastingvrije personeelskorting verdwijnt per 1 januari 2027, waarna personeelskortingen onder de gewone vrije ruimte moeten worden gebracht.