
Kom je vanuit het buitenland in Nederland werken met een specifieke deskundigheid en een salaris boven de wettelijke grens? Dan kom je vaak in aanmerking voor de 30 procent regeling: tot 30% van je brutosalaris mag onbelast worden uitbetaald. Je werkgever moet die beschikking wel eerst aanvragen bij de Belastingdienst, want zonder die goedkeuring bestaat het voordeel fiscaal niet. Let op: door de wetswijziging van 2024 bouwt het percentage tegenwoordig af, en per 2027 verandert het opnieuw.
Kort samengevat:
- Zonder geldige beschikking van de Belastingdienst geldt de 30 procent regeling niet, zeker niet met terugwerkende kracht of bij afwijkingen in de loonadministratie.
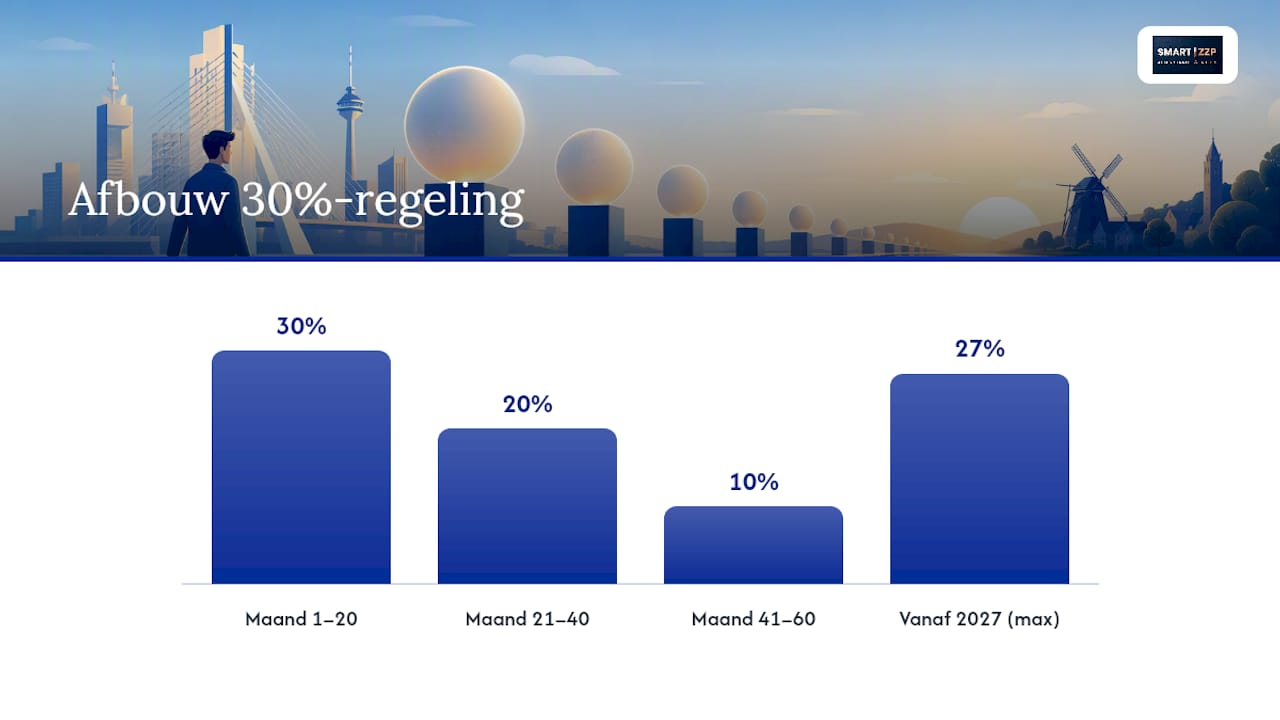
- De regeling wordt sinds 2024 afgebouwd volgens een staffel: 30% onbelast de eerste 20 maanden, daarna 20% en uiteindelijk 10%, met vanaf 2027 een maximum van 27%.
- Alleen werknemers in loondienst, met een specifieke schaarsgestelde deskundigheid en uit het buitenland geworven, komen in aanmerking; grenswoningen binnen 150 km kunnen een diskwalificatie vormen.
- Het indienen van de aanvraag moet binnen vier maanden na de eerste werkdag gebeuren, met bewijs van buitenlandse werving en correcte verwerking in de loonadministratie.
- Smart ZZP ondersteunt werkgevers bij de aanvraag en zorgt voor correcte administratie en verwerking van de onbelaste vergoeding, inclusief controle op overgangsrecht en staffel.
Inhoudsopgave
- Voorwaarden van de 30 procent regeling: wie komt precies in aanmerking
- Hoeveel levert de 30 procent regeling netto op?
- Hoe vraag je de 30 procent regeling aan?
- Veelgemaakte fouten bij de 30 procent regeling
- Wat Smart ZZP doet voor werkgevers en ingekomen werknemers
- Loonadministratie zonder gedoe rond de 30 procent regeling
- Bronnen
- Veelgestelde vragen
Voorwaarden van de 30 procent regeling: wie komt precies in aanmerking
De regeling staat alleen open voor werknemers in loondienst. Ben je zelfstandig ondernemer of factureer je via je eigen bv zonder arbeidsovereenkomst, dan val je buiten de regeling. Daarnaast moet je zijn geworven vanuit het buitenland: de Belastingdienst kijkt hierbij onder meer naar je woonplaats in de twee jaar voordat je in Nederland ging werken.
Verder gelden deze kernvoorwaarden:
- Je beschikt over een specifieke deskundigheid die op de Nederlandse arbeidsmarkt schaars is, meestal aangetoond met een minimumsalaris.
- Je brutosalaris haalt de jaarlijkse salarisnorm die de Belastingdienst vaststelt, met een verlaagde grens voor wetenschappelijk onderzoekers en voor masterafgestudeerden onder de 30 jaar.
- Je hebt in de 16 jaar vóór je Nederlandse dienstverband niet al meer dan 150 kilometer van de Nederlandse grens gewoond; dit raakt vooral grensarbeiders uit België en Duitsland.
- Eerdere werkperiodes in Nederland binnen die referteperiode kunnen de looptijd verkorten of de aanvraag blokkeren.
Beschikkingen die zijn afgegeven vóór 1 januari 2024 vallen bovendien vaak onder overgangsrecht, waardoor de oude, gunstigere regels nog een tijd van toepassing blijven. Dat overgangsrecht is precies waarom twee collega's met een vergelijkbaar salaris toch een verschillend nettovoordeel kunnen hebben.
Hoeveel levert de 30 procent regeling netto op?
Twee rekenmethoden bestaan naast elkaar. Bij de eerste methode telt de werkgever 30% van je brutosalaris (inclusief de vergoeding) onbelast uit, tot het wettelijke maximum. Bij de tweede methode, vaak gebruikt bij salarissen rond de grens, wordt 30/70 van het belastbare loon als onbelaste vergoeding gerekend. Het praktische verschil zit in de rekenbasis, maar het resultaat komt meestal op hetzelfde neer.
Sinds 1 januari 2024 geldt voor nieuwe beschikkingen een afbouwstaffel:
- De eerste 20 maanden krijg je 30% onbelast.
- Maand 21 tot en met 40 daalt dat naar 20%.
- Maand 41 tot en met 60 (de laatste periode van de maximale looptijd van 5 jaar) blijft 10% over.
Vanaf 2027 verandert het percentage opnieuw: Rijksoverheid kondigt aan dat het maximale percentage dan naar 27% gaat, terwijl 2025 en 2026 nog op het oude maximum van 30% blijven staan.
In de praktijk: bij een brutosalaris van € 60.000 levert 30% onbelaste vergoeding een nettovoordeel op van enkele duizenden euro's per jaar; bij € 100.000 loopt dat voordeel flink op, omdat een groter deel van het inkomen anders in de hoogste belastingschijf zou vallen. Rekenvoorbeelden laten zien dat het exacte bedrag sterk afhangt van je persoonlijke situatie en van welke fase van de afbouwstaffel je beschikking zich in bevindt.
Let op: de onbelaste vergoeding telt niet mee voor de opbouw van je pensioen of voor bepaalde sociale premies, en er geldt een maximum salarisgrondslag waarover de regeling mag worden toegepast. Boven een bepaald jaarinkomen mag de 30% niet meer over het volledige salaris worden berekend.
Hoe vraag je de 30 procent regeling aan?
Niet de werknemer, maar de werkgever moet de aanvraag indienen bij de Belastingdienst, kantoor Buitenland in Limburg. Zonder een geldige beschikking mag de onbelaste vergoeding helemaal niet worden toegepast, ook niet met terugwerkende kracht op eigen initiatief.
De procedure in de praktijk:
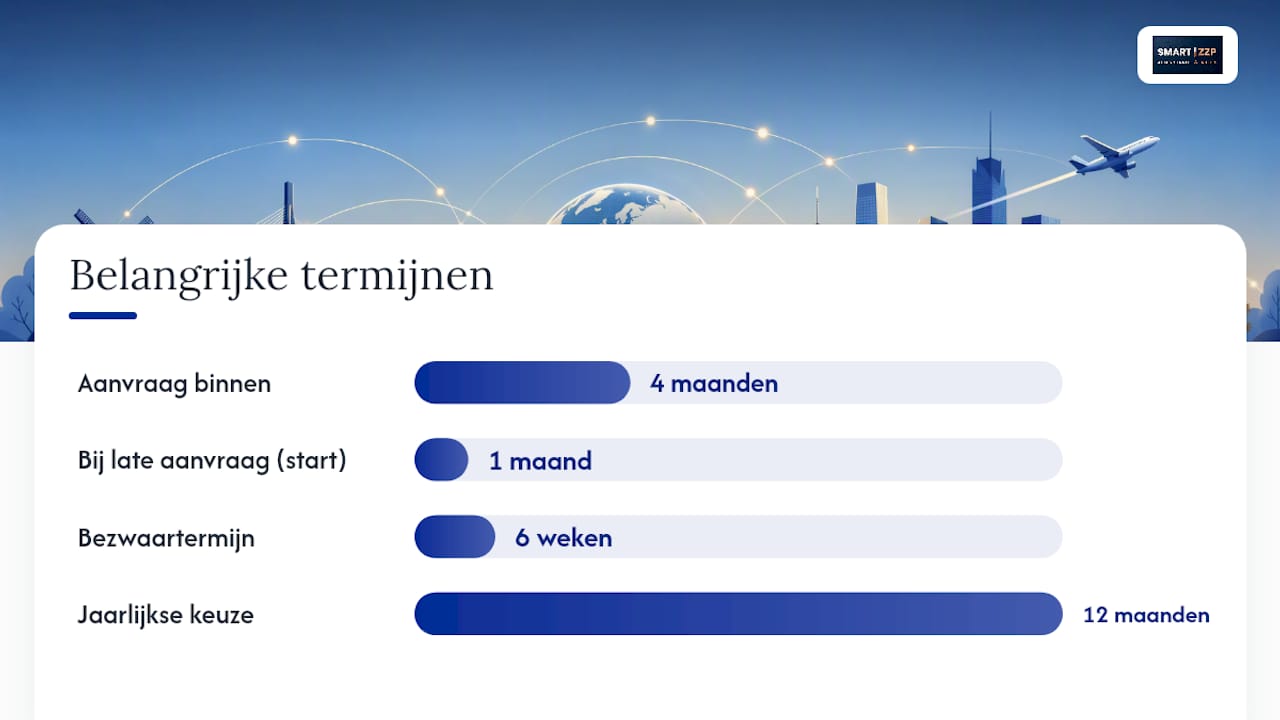
- Dien de aanvraag in binnen vier maanden na de eerste werkdag; dan geldt de regeling met terugwerkende kracht vanaf de startdatum.
- Wordt de aanvraag later ingediend, dan gaat de looptijd pas lopen vanaf de maand na de aanvraag, en verlies je dus een deel van de maximale periode.
- Voeg bewijs van werving vanuit het buitenland toe: denk aan een arbeidscontract, cv en correspondentie die aantoont dat de werving daadwerkelijk buiten Nederland begon.
- Bij afwijzing kun je binnen zes weken bezwaar maken; verandert het dienstverband (nieuwe werkgever, salariswijziging), dan moet er vaak een nieuwe toets of aanvraag komen.
Ondernemersplein wijst werkgevers er terecht op dat zij jaarlijks opnieuw mogen kiezen tussen de werkelijke kostenvergoeding en het forfaitaire percentage, wat bij wisselende extraterritoriale kosten relevant kan zijn.
Veelgemaakte fouten bij de 30 procent regeling
De meeste problemen ontstaan niet bij de aanvraag zelf, maar bij de uitvoering erna. Drie situaties komen structureel terug bij controles:
- Toepassing zonder geldige beschikking. De Belastingdienst benadrukt dat dit een terugkerend probleem is: werkgevers passen de vrijstelling al toe vooruitlopend op een beschikking die er nog niet is, en draaien bij afwijzing alsnog op voor naheffing en boete.
- Niet checken van eerdere Nederlandse werkperiodes of woonplaats in de grensstreek. Wie ooit al in Nederland heeft gewerkt of net binnen de 150 kilometergrens woonde, kan alsnog worden afgewezen.
- Onjuiste verwerking in de loonadministratie. De onbelaste vergoeding moet correct los staan van het reguliere loon voor loonheffing en premies, en zichtbaar zijn op de loonstrook.
Pro-tip: Bewaar wervingsbewijs (advertenties, e-mails met een buitenlands recruitmentbureau, het originele arbeidscontract) apart van het personeelsdossier. Bij een controle vraagt de Belastingdienst hier vaak specifiek naar, en zonder dat bewijs val je terug op het standaardpercentage of verlies je de regeling helemaal.
Wat Smart ZZP doet voor werkgevers en ingekomen werknemers
Werkgevers die internationaal personeel aannemen, komen in de praktijk vooral vast te lopen op twee dingen: het tijdig indienen van de aanvraag en de correcte verwerking in de loonadministratie. Beide zijn precies waar wij binnen salarisadministratie structureel op controleren.
Wij begeleiden werkgevers bij het opstellen van de aanvraag, checken of een bestaande beschikking nog onder het overgangsrecht valt of al onder de nieuwe afbouwstaffel, en verwerken de onbelaste vergoeding correct in de loonstrook zodat premies en loonheffing kloppen. Die controle op overgangsrecht is geen formaliteit: een beschikking uit 2023 die per ongeluk wordt behandeld als een nieuwe aanvraag uit 2024, kost een werknemer al snel jaren aan onbelast voordeel.
— Smartzzp
Loonadministratie zonder gedoe rond de 30 procent regeling
Smart ZZP is het alternatief voor werkgevers die de 30 procent regeling correct willen toepassen zonder zelf uren te steken in beschikkingen, staffels en overgangsrecht. Waar een aanvraag bij de Belastingdienst en de latere loonverwerking bij algemene boekhouders vaak los van elkaar worden behandeld, koppelen wij die twee stappen aan elkaar: één vast aanspreekpunt volgt de aanvraag, checkt de status van de beschikking en verwerkt de onbelaste vergoeding meteen goed in de loonadministratie.
Onze salarisadministratie is beschikbaar via verschillende abonnementsvormen met vaste maandprijzen, afhankelijk van hoeveel begeleiding je nodig hebt. Werk je met internationaal personeel en wil je zeker weten dat de beschikking, de staffel en de loonstrook kloppen? Bekijk de pakketten op Smartzzp en vraag een offerte aan voor je loonadministratie.
Bronnen
Voor de actuele regels en aanvraagvoorwaarden raadpleeg je het best de bron zelf, niet een samenvatting daarvan:
- Rijksoverheid — Expatregeling hoogopgeleide buitenlandse werknemers
- Ondernemersplein — De expatregeling voor buitenlandse werknemers
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Wat zijn de belangrijkste regels van de 30 procent regeling?
Je moet in loondienst zijn, vanuit het buitenland zijn geworven en een specifieke deskundigheid hebben die meestal wordt aangetoond met een minimumsalaris. Je werkgever vraagt de beschikking aan bij de Belastingdienst, zonder die goedkeuring geldt de vrijstelling niet.
Hoe lang mag je de 30 procent regeling toepassen?
De maximale looptijd is 5 jaar. Vanaf 1 januari 2024 geldt daarbinnen een afbouwstaffel van 30% in de eerste 20 maanden, 20% in de volgende 20 maanden en 10% in de laatste 20 maanden, tenzij je beschikking onder het overgangsrecht voor oudere beschikkingen valt.
Wat zijn de nieuwe regels voor de 30 procent regeling?
De belangrijkste wijziging is de gefaseerde afbouw sinds 2024, in plaats van een vast percentage voor de hele looptijd. Vanaf 2027 komt daar een verlaging van het maximale percentage naar 27% bij, terwijl 2025 en 2026 nog op het oude maximum van 30% blijven staan.
Wat zijn de voorwaarden voor de 30 procent regeling in 2026?
In 2026 gelden dezelfde kernvoorwaarden als in de jaren daarvoor: dienstverband, werving vanuit het buitenland, specifieke deskundigheid en een salaris boven de jaarlijkse norm, met een lagere grens voor onderzoekers en jonge masterafgestudeerden. Het maximale percentage staat in 2026 nog op 30%, verdeeld over de afbouwstaffel afhankelijk van de ingangsdatum van je beschikking.
Kan Smart ZZP helpen bij de aanvraag en verwerking van de 30 procent regeling?
Ja, Smart ZZP begeleidt werkgevers bij de aanvraag van de beschikking en verwerkt de onbelaste vergoeding correct binnen de salarisadministratie, inclusief controle op overgangsrecht en de juiste staffel. De actuele prijzen voor deze dienstverlening staan op Smartzzp.