
Voor 2026 geldt een normbedrag van €58.000 voor het gebruikelijk loon van de directeur-grootaandeelhouder. Dat is een ondergrens, geen vast bedrag: het gebruikelijk loon is altijd het hoogste van drie mogelijke uitkomsten. Een lager loon kan alleen als je dat met een stevig dossier onderbouwt, want de bewijslast ligt volledig bij de DGA en zijn BV.
Kort samengevat:
- Alleen een lager gebruikelijk loon is toegestaan als je dat onderbouwt met bewijs, zoals een lager marktloon, verlies of reële urenkenmerken.
- Het normbedrag voor 2026 van 58.000 euro geldt als bodem, tenzij de markt of de BV structureel hogere lonen laten zien.
- De berekening van het gebruikelijk loon moet zorgvuldig en documentair worden onderbouwd, vooral bij deeltijd en complexe salarisstructuren.
- Een niet-onderbouwd laag loon kan leiden tot een belastingcorrectie met boeterente, op basis van het hoogste van drie toetsingsbedragen.
- Voor een loonsverlaging past het aanvragen van schriftelijk vooroverleg bij de Belastingdienst, met een volledig dossier vooraf.
Inhoudsopgave
- Wat regelt de gebruikelijkloonregeling precies?
- Hoe bereken je het gebruikelijk loon in de praktijk?
- Wanneer mag je onder het normbedrag blijven?
- Wat betekent het gebruikelijk loon voor je belasting en dividend?
- Hoe vraag je een verlaging van het gebruikelijk loon aan?
- Checklist: dossier en administratie op orde
- SmartZZP en het gebruikelijk loon: waar wij bijspringen
- De norm is duidelijk, de discussie zit in de details
- Twijfel je over jouw gebruikelijk loon voor 2026?
- Bronnen
- Veelgestelde vragen
Wat regelt de gebruikelijkloonregeling precies?
De gebruikelijkloonregeling staat in artikel 12a van de Wet op de loonbelasting 1964 en is bedoeld voor iedereen met een aanmerkelijk belang die werkzaamheden verricht voor de eigen BV. Zodra je meer dan 5% van de aandelen houdt én arbeid verricht, moet je een loon opnemen dat past bij die arbeid, ongeacht hoeveel dividend je liever zou uitkeren.
De wet toetst drie bedragen en pakt het hoogste eruit:
- het loon uit de meest vergelijkbare dienstbetrekking;
- het loon van de meestverdienende werknemer binnen de eigen BV of een verbonden vennootschap;
- het normbedrag van €58.000 in 2026.
Het normbedrag is dus nooit een maximum. Verdient een vergelijkbare functie in de markt structureel meer, dan moet je loon daar ook naar toe. Het normbedrag werkt alleen als bodem voor de gevallen waarin de andere twee toetsen geen hoger bedrag opleveren.
Hoe bereken je het gebruikelijk loon in de praktijk?
De rekenmethode klinkt eenvoudiger dan hij in de praktijk uitpakt, vooral bij deeltijdwerk of een BV met meerdere activiteiten. Zo pak je het stap voor stap aan:
- Bepaal de meest vergelijkbare dienstbetrekking. Kijk naar branche, functie-inhoud, opleidingsniveau en verantwoordelijkheid. Een fysiotherapeut-DGA vergelijkt zichzelf met een fysiotherapeut in loondienst, niet met een willekeurige zorgmedewerker.
- Corrigeer voor deeltijd. Werk je 20 uur per week in plaats van 40, dan mag je het vergelijkingsloon naar rato verlagen, mits je die uren aantoonbaar registreert.
- Check de meestverdienende werknemer. Heeft je BV een operationeel manager die meer verdient dan het normbedrag, dan is dat salaris relevant en soms bepalend, want de wet pakt automatisch het hoogste bedrag.
- Vergelijk met het normbedrag. Alleen als de eerste twee toetsen lager uitkomen dan €58.000, is het normbedrag de facto je gebruikelijk loon.
Een DGA die 24 uur per week werkt en in de meest vergelijkbare dienstbetrekking op €70.000 fulltime zou uitkomen, komt na deeltijdcorrectie op ongeveer €42.000. Dat ligt onder het normbedrag, dus geldt in dat geval alsnog €58.000, tenzij je aantoont dat een deeltijdcorrectie op het vergelijkingsloon zelf ook voor het normbedrag mag gelden. Precies dat soort rekenwerk is waar veel discussies met de inspecteur ontstaan.
Wanneer mag je onder het normbedrag blijven?
Een lager gebruikelijk loon is toegestaan, maar alleen met een aannemelijke onderbouwing. De Belastingdienst accepteert een lager loon meestal in drie situaties: de vergelijkbare functie in de markt verdient bewijsbaar minder dan €58.000, de BV lijdt structureel verlies waardoor een hoger loon de continuïteit in gevaar brengt, of je werkt een beperkt aantal uren en kunt dat onderbouwen met een reële urenregistratie.
De bewijslast ligt bij de DGA en zijn BV, niet bij de Belastingdienst. Uit de praktijk blijkt dat gebrekkige documentatie de meest voorkomende reden is voor discussies met de inspecteur. Wie zonder onderbouwing gewoon een laag loon opvoert, loopt een reëel risico op een correctie met terugwerkende kracht.
Een concreet dossier bevat doorgaans:
- een functieomschrijving met taken, uren en verantwoordelijkheden;
- vergelijkingsdata uit salarisonderzoeken of CAO's voor de betreffende sector;
- de jaarrekening als bewijs van structureel verlies, met een toelichting waarom een hoger loon de BV in de problemen brengt;
- een urenregistratie bij deeltijdwerk, inclusief andere dienstbetrekkingen of ondernemingen naast de BV.
Bij verliesgevende ondernemingen wordt soms de afroommethode gebruikt om een lager loon te onderbouwen. Die methode heeft na 2015 in de rechtspraak een beperkte rol gekregen en vraagt een gedetailleerde toerekening van opbrengsten en kosten, dus is die aanpak alleen kansrijk met een uitgewerkte financiële analyse.
Pro-tip: Bouw het dossier op het moment dat je het loon vaststelt, niet achteraf als de inspecteur al vragen stelt. Bewaar loonvergelijkingen, jaarcijfers en urenregistraties per boekjaar in één digitale map met datum, zodat je bij een controle binnen een dag een compleet overzicht kunt aanleveren.
Wat betekent het gebruikelijk loon voor je belasting en dividend?
Het gebruikelijk loon telt mee als loon uit dienstbetrekking en is dus onderworpen aan loonheffing, de inkomensafhankelijke bijdrage Zvw en de premies werknemersverzekeringen die voor de DGA relevant zijn. Wordt geen of te weinig loon uitgekeerd, dan mag de Belastingdienst een fictief loon vaststellen ter hoogte van het gebruikelijk loon en dat alsnog belasten, met boeterente als gevolg.
De combinatie van een laag salaris en een hoge dividenduitkering is een van de duidelijkste signalen voor een controle. Dividend wordt belast in box 2 tegen een lager tarief dan loon in box 1, wat DGA's fiscaal aantrekkelijk lijkt maar precies is waarom de Belastingdienst hier scherp op let. Uit vaktechnische signaleringen blijkt dat langdurig laag loon naast forse dividenduitkeringen en jarenlange stilstand in loonaanpassing de belangrijkste triggers zijn voor een correctie. Een BV die al vijf jaar hetzelfde loon uitkeert terwijl de winst gestaag stijgt, valt sneller op dan een BV die het loon jaarlijks herijkt.
Hoe vraag je een verlaging van het gebruikelijk loon aan?
Wil je structureel onder het normbedrag blijven, dan is vooroverleg met de Belastingdienst vaak slimmer dan achteraf een discussie voeren. Zo pak je dat aan:
- Stel eerst het dossier samen. Verzamel de vergelijkingsdata, jaarcijfers en urenregistratie voordat je contact zoekt, zodat je onderbouwing compleet is.
- Vraag schriftelijk vooroverleg aan. Leg de situatie en de gewenste loonhoogte voor aan de inspecteur, met een duidelijke motivering waarom het normbedrag niet passend is.
- Wacht op een schriftelijke reactie. De Belastingdienst reageert doorgaans binnen enkele weken tot maanden, afhankelijk van de complexiteit van de aanvraag.
- Leg de afspraak vast. Bij akkoord verwerk je de afgestemde loonhoogte in de loonadministratie en bewaar je de correspondentie als onderdeel van het dossier.
- Bereid je voor op bezwaar. Bij afwijzing kun je in bezwaar, maar dan is een nog sterkere onderbouwing met externe salarisdata vaak nodig.
Vooroverleg geeft geen garantie, maar voorkomt wel dat je pas bij een controle, jaren later, met terugwerkende kracht wordt gecorrigeerd.
Checklist: dossier en administratie op orde
Een goed dossier hoeft niet ingewikkeld te zijn, als je het maar consequent bijhoudt. De basis:
- functieomschrijving met taken, uren en verantwoordelijkheden, jaarlijks geactualiseerd;
- vergelijkingsdata uit salarisonderzoeken of CAO's, gedateerd en met bron;
- jaarrekening en tussentijdse cijfers als bewijs van de financiële positie;
- urenregistratie bij deeltijdwerk of werkzaamheden voor een partner-BV;
- correspondentie met de Belastingdienst, inclusief eventueel vooroverleg.
Bewaar alles digitaal met duidelijke datumstempels, per boekjaar gescheiden. Wie de loonadministratie laat verzorgen, kan deze stukken direct laten koppelen aan de salarisverwerking, wat een controle een stuk minder stressvol maakt. Voor bredere context over wettelijke loonverplichtingen is het minimumloon 2026 een nuttig vergelijkingspunt, ook al valt de DGA daar niet onder.
SmartZZP en het gebruikelijk loon: waar wij bijspringen
SmartZZP verzorgt de loonadministratie en de DGA-salarisberekening voor zzp'ers en mkb-ondernemers uit onder meer zorg, horeca, retail en transport. We werken met Yuki en Exact Online, zodat loonstroken, jaarrekening en dossiervoering in één digitale omgeving samenkomen in plaats van los naast elkaar te bestaan.
Voor DGA's is dat vooral relevant bij complexe situaties: een BV met wisselende winst, een partner die ook werkzaam is in de onderneming, of een dividenduitkering die niet in verhouding staat tot het loon. In die gevallen wordt het onderbouwingsdossier tegelijk met de reguliere administratie opgebouwd, zodat je niet pas actie onderneemt zodra de inspecteur al vragen stelt.
De norm is duidelijk, de discussie zit in de details
Het normbedrag van €58.000 is het makkelijkste deel van de gebruikelijkloonregeling. Beleidsonderzoek naar de regeling concludeert zelfs dat er weinig aanleiding is voor een generieke verhoging boven dit bedrag, wat betekent dat het cijfer voorlopig een stabiel ankerpunt blijft. De echte discussie speelt zich af in de onderbouwing: welke vergelijkbare dienstbetrekking je kiest, hoe je deeltijd corrigeert en of je dossier standhoudt bij een controle.
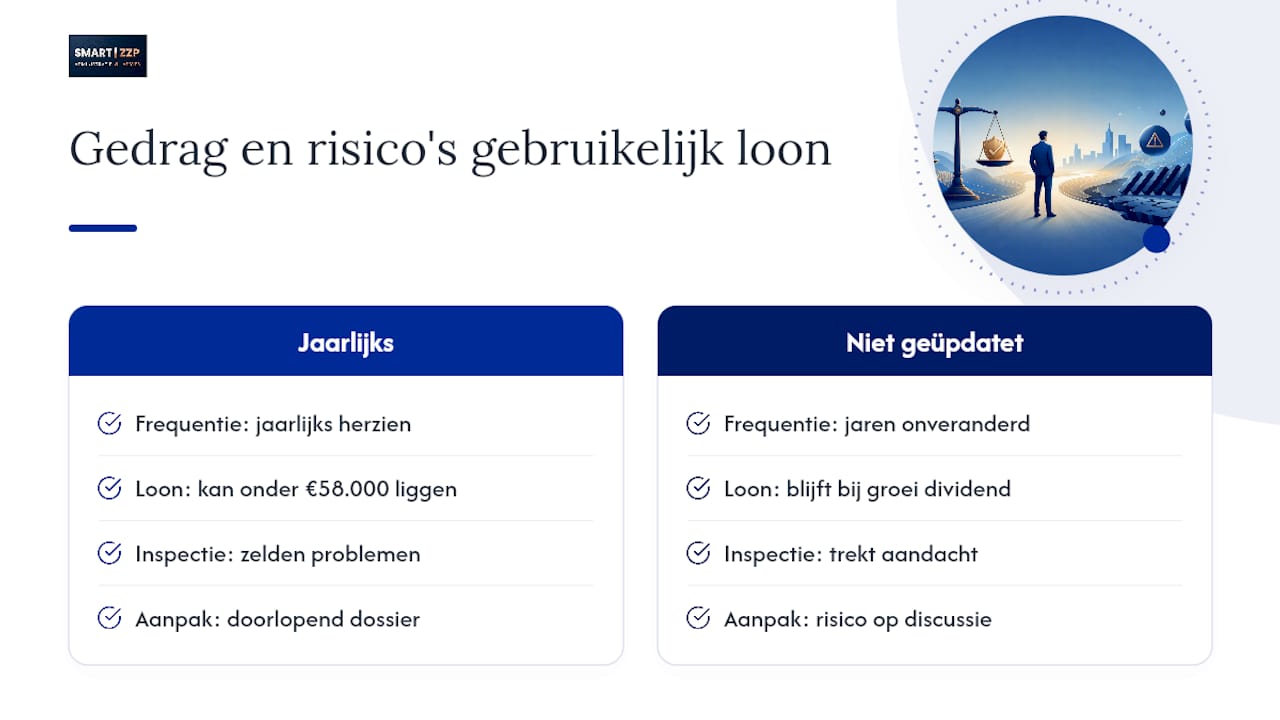
Wat opvalt in de praktijk: DGA's die hun loon jaarlijks herzien en documenteren, krijgen zelden problemen, ook al ligt hun loon onder het normbedrag. DGA's die het loon jarenlang ongewijzigd laten staan terwijl de dividenduitkering groeit, trekken bijna automatisch aandacht. De regeling straft dus niet zozeer een laag loon, maar vooral het ontbreken van een actueel verhaal daarachter.
Mijn advies: behandel de onderbouwing van het gebruikelijk loon niet als een jaarlijkse formaliteit, maar als een doorlopend dossier dat meegroeit met de cijfers van je BV. Dat is minder werk dan een discussie met de inspecteur achteraf, en het scheelt een hoop onzekerheid rond de jaarafsluiting.
— Smartzzp
Twijfel je over jouw gebruikelijk loon voor 2026?
Een verkeerd ingeschat gebruikelijk loon kost je meer dan een correctie: het kost tijd, discussie en soms boeterente die je met een goed dossier had kunnen voorkomen. Er is ondersteuning beschikbaar voor DGA's die dat risico liever nu al afdekken dan achteraf oplossen.
We rekenen je gebruikelijk loon door aan de hand van je functie, uren en sector, en zetten de onderbouwing direct in je loonadministratie. Twijfel je of jouw huidige loon houdbaar is bij een controle, of overweeg je een verlaging aan te vragen? Vraag een korte intake aan via onze dienstenpagina en we bekijken binnen een paar dagen of je dossier op orde is.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
Veelgestelde vragen
Wat is het gebruikelijk loon in 2026?
Het gebruikelijk loon in 2026 is het hoogste van drie bedragen: het loon uit de meest vergelijkbare dienstbetrekking, het loon van de meestverdienende werknemer, of het normbedrag van €58.000.
Kan het normbedrag in 2027 wijzigen?
Het normbedrag wordt jaarlijks herzien en steeg van €56.000 in 2025 naar €58.000 in 2026; beleidsonderzoek geeft weinig aanleiding voor een forse generieke verhoging, maar een jaarlijkse indexatie blijft gebruikelijk.
Wat houdt een DGA netto over van het gebruikelijk loon?
Het nettobedrag hangt af van de gekozen loonhoogte, de toegepaste heffingskortingen en eventuele andere inkomstenbronnen, dus is er geen vast nettobedrag te noemen zonder de volledige situatie van de DGA te kennen.
Mag ik als DGA een lager loon dan €58.000 opnemen?
Dat mag alleen met een aannemelijke onderbouwing, zoals een bewijsbaar lager marktloon, structureel verlies in de BV of een reële deeltijdcorrectie, vastgelegd in een dossier.
Wat gebeurt er als ik geen gebruikelijk loon opneem?
De Belastingdienst kan dan een fictief loon vaststellen ter hoogte van het gebruikelijk loon en dat met terugwerkende kracht belasten, inclusief mogelijke boeterente.