
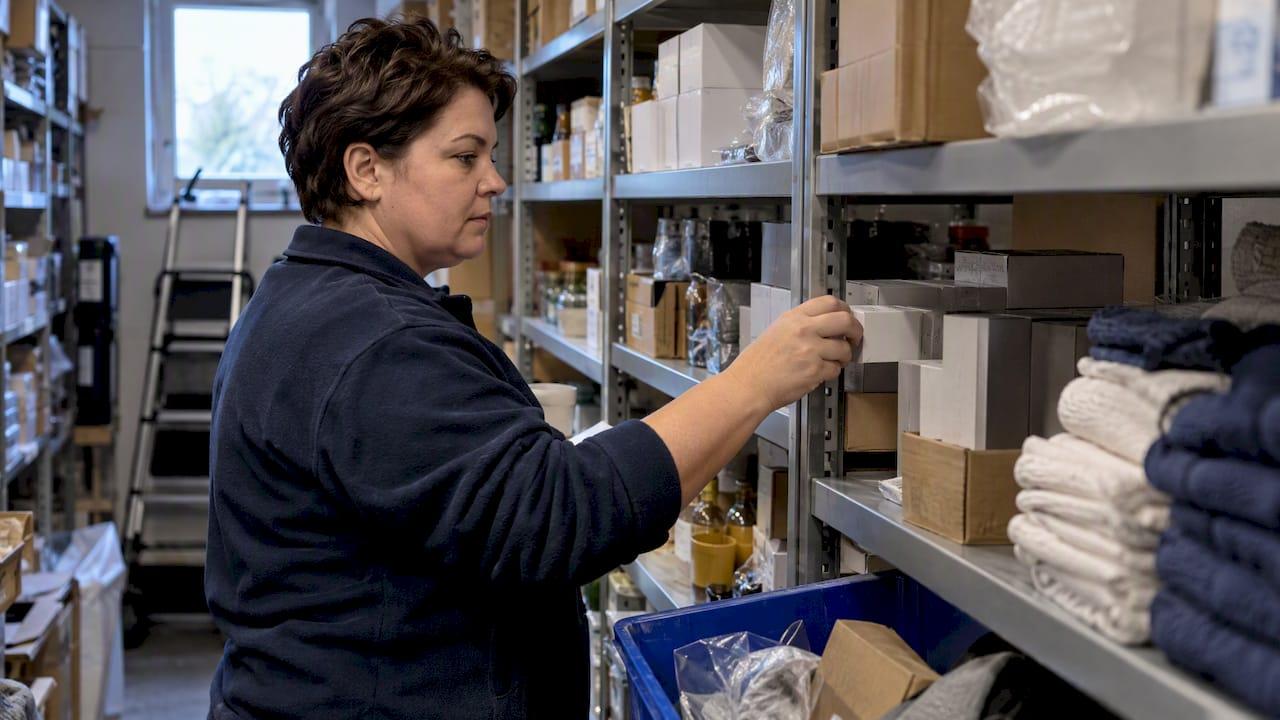
Voorraadadministratie voor retail is het waarderen en vastleggen van uw voorraad voor de balans en de btw-aangifte. Wilt u dit uitbesteden, verzamel dan uw inkoopfacturen en kassarapporten en plan samen met een administratiekantoor een fysieke telling. Houd rekening met een bewaartermijn van 7 jaar en met kostprijs als uitgangspunt voor de waardering.
Kort samengevat:
- Bij voorraadwaardering moet u rekening houden met een bewaartermijn van zeven jaar voor alle administratieve documenten.
- Een volledige voorraadadministratie omvat meer dan een lijst; registratie van inkoop, verkoop en resterende voorraad is cruciaal voor juiste belastingaangifte.
- Voor incourante goederen kunt u afwaarderingen toepassen, waarbij onderbouwing per artikelgroep essentieel is voor controle.
- Bij margegoederen bepaalt de gekozen btw-methode of u een individuele of globalisatiemethode gebruikt, wat van invloed is op de administratiekosten.
- Uitbesteden verplaatst vooral het administratieve werk, maar u blijft verantwoordelijk voor bewijsstukken en fysieke tellingen.
Inhoudsopgave
- Wat hoort er in een boekhoudkundige voorraadadministratie voor retail
- Fiscale waarderingsregels en afwaardering bij incourante voorraad
- Margegoederen administreren: individuele methode of globalisatiemethode
- Jaarafsluiting en fysieke telling: zo voorkomt u fouten
- Wat verandert er bij uitbesteden: rollen en aan te leveren stukken
- Praktische stappen voor overdracht en opstart met een administratiekantoor
- Toekomstblik: e-facturatie en digitalisering van voorraadverwerking
- Belang van voorraadsystemen en software voor uw voorraadadministratie
- Stappenplan voor het opzetten van een betrouwbare voorraadadministratie
- Integratie van voorraadadministratie met verkoop en inkoop
- Voorraadrotatie en de FIFO- en LIFO-methode in de praktijk
- Voorraadprestaties monitoren en rapporteren
- Praktijkreflectie: fouten en lessen bij voorraadwaardering
- Hoe Smart ZZP u kan ontzorgen bij voorraadadministratie
- Bronnen
- Veelgestelde vragen
Wat hoort er in een boekhoudkundige voorraadadministratie voor retail
Een sluitende voorraadadministratie bestaat uit meer dan een lijst met artikelen. U registreert wat er binnenkomt, wat er verkocht wordt en wat er aan het eind van de periode nog op de plank ligt, gewaardeerd tegen een vaste grondslag. Voor de meeste winkeliers is dat de kostprijs, tenzij goederen incourant zijn geworden.
Een goede aan- en verkoopadministratie is de basis om btw en inkomstenbelasting correct aan te geven, en zonder volledige overzichten loopt u regelingen zoals de KOR mis, meldt de Belastingdienst. Een administratiekantoor vraagt doorgaans om de volgende stukken:
- Inkoopfacturen van leveranciers, inclusief creditnota's bij retouren.
- Kassarapporten of dagstaten met verkoopaantallen en omzet per dag.
- Leveringsbewijzen en pakbonnen als controle op ontvangen goederen.
- Een actuele voorraadlijst met aantallen en waarderingsgrondslag per artikelgroep.
Deze documenten vormen samen de brug tussen wat er fysiek in de winkel ligt en wat er in het grootboek staat. Zonder die koppeling kan geen enkel kantoor, hoe ervaren ook, een betrouwbare jaarrekening opstellen.
Fiscale waarderingsregels en afwaardering bij incourante voorraad
De fiscale hoofdregel is simpel: u waardeert voorraad tegen kostprijs, in lijn met goed koopmansgebruik. Pas als goederen incourant worden, mag u afwijken en een lagere waarde aanhouden, aldus de Belastingdienst. Voor sommige sectoren, zoals mode en schoenen, bestaan hiervoor vaste afwaarderingspercentages.
In de praktijk speelt dit vooral bij:
- Seizoensgebonden kleding die na het seizoen nauwelijks nog verkoopbaar is.
- Beschadigde of retour ontvangen artikelen die niet meer als nieuw verkocht kunnen worden.
- Technische producten die door nieuwe modellen zijn ingehaald.
Een administratiekantoor onderbouwt een afwaardering met een telling, een inschatting van de nog haalbare verkoopprijs en een vastlegging van de reden. Die onderbouwing is precies wat een controleur bij een boekenonderzoek wil zien.
Pro-tip: Leg afwaarderingen per artikelgroep vast in een vast sjabloon, zodat u ieder jaar dezelfde onderbouwing en dezelfde percentages kunt aanhouden.
Margegoederen administreren: individuele methode of globalisatiemethode
Verkoopt u tweedehands goederen of andere margegoederen, dan gelden andere btw-regels: u betaalt btw over uw winstmarge, niet over de volledige verkoopprijs. De Belastingdienst onderscheidt twee methodes:
- De individuele methode: u berekent de marge per verkocht goed, wat nauwkeurig is maar meer registratiewerk vraagt.
- De globalisatiemethode: u berekent de marge over een heel tijdvak, handig bij veel kleine transacties met wisselende marges.
De keuze bepaalt welke gegevens uw administratiekantoor nodig heeft. Bij de individuele methode levert u per artikel de inkoopprijs en verkoopprijs aan, bij de globalisatiemethode volstaan periodetotalen van inkoop en verkoop. Eenmaal gekozen, is wisselen niet zonder gevolgen voor de btw-berekening, dus leg de keuze samen met uw kantoor vast bij de start.
Jaarafsluiting en fysieke telling: zo voorkomt u fouten
Aan het einde van elk boekjaar moet u de voorraad die op papier staat, vergelijken met wat er echt in het schap ligt. Die fysieke telling is essentieel: verschillen worden als verlies of correctie in de boekhouding verwerkt, stelt de Belastingdienst.
In de praktijk wijkt de administratieve voorraadwaarde vaak af van de fysieke telling door derving, diefstal of onjuist verwerkte kassagegevens, meldt de Belastingdienst. Dat verschil is precies waarom een vast telritme waarde toevoegt.
Veelgemaakte fouten zijn:
- Incourante voorraad pas afwaarderen bij de jaarafsluiting in plaats van gedurende het jaar.
- Een onvolledige telprocedure, waarbij magazijnvoorraad of showroomartikelen worden vergeten.
- Kassaverschillen niet direct uitzoeken, waardoor ze zich opstapelen tot een groot, moeilijk te verklaren gat.
Wat verandert er bij uitbesteden: rollen en aan te leveren stukken
Uitbesteden verschuift het rekenwerk, niet de bewijsplicht. Inkoopfacturen en kassabonnen blijven uw eigen verantwoordelijkheid om te bewaren en aan te leveren, ook als een kantoor de verwerking doet, benadrukt de Belastingdienst.
Een administratiekantoor neemt doorgaans het volgende over:
- Het boeken van inkopen, verkopen en voorraadmutaties in het grootboek.
- De fiscale waardering van de voorraad, inclusief onderbouwde afwaarderingen.
- De btw-aangifte en de verwerking van margegoederen volgens de gekozen methode.
- Het opstellen van het jaarwerk op basis van de aangeleverde telling.
Wat bij u blijft liggen: het originele bewijs bewaren, de fysieke telling uitvoeren en kassakopieën tijdig aanleveren. Voor de technische kant regelt u een machtiging en een koppeling met uw boekhoudpakket, bijvoorbeeld Yuki of Exact Online, zodat het kantoor rechtstreeks toegang heeft tot actuele cijfers.
Pro-tip: Spreek bij de start vast af hoe vaak u tussentijdse voorraadcijfers aanlevert, zodat afwaarderingen niet blijven liggen tot de jaarafsluiting.
Praktische stappen voor overdracht en opstart met een administratiekantoor
De eerste maand na uw beslissing om uit te besteden bepaalt grotendeels hoe soepel de rest van het jaar verloopt.
- Verzamel inkoopfacturen, kassarapporten en een actuele voorraadlijst, en richt een vaste digitale aanlevering in, bijvoorbeeld via een gedeelde map of directe koppeling.
- Plan samen met uw kantoor de eerste fysieke telling en leg de waarderingsregels voor uw artikelgroepen schriftelijk vast.
- Koppel uw kassasysteem aan Yuki of Exact Online en maak concrete afspraken over de frequentie van rapportages.
Met deze drie stappen staat de basis, en kan het kantoor vanaf de eerste maand meedraaien op actuele cijfers in plaats van achteraf reconstrueren.
Toekomstblik: e-facturatie en digitalisering van voorraadverwerking
De overheid werkt aan verplichte e-facturatie voor B2B-transacties per 1 juli 2030, wat de verwerking van inkoopfacturen sterk zal automatiseren. Voor uw voorraadadministratie betekent dit minder handwerk bij het invoeren van inkoopgegevens en minder kans op fouten bij de koppeling tussen factuur en voorraadmutatie.
Begin nu al met gestructureerde leveranciersdata en een digitale workflow, zodat de overstap straks soepel verloopt. Meer over de praktische kant van factuurverwerking leest u in onze uitleg over factuureisen, en een externe gids over digitale facturering geeft aanvullende achtergrond bij deze omslag.
Belang van voorraadsystemen en software voor uw voorraadadministratie
Een kassasysteem of voorraadpakket levert de ruwe data die uw boekhouding nodig heeft: verkoopaantallen, inkoopregistraties en actuele voorraadstanden per artikel. Zonder zo'n systeem moet u deze gegevens handmatig bijhouden, wat bij een winkel met veel artikelen al snel foutgevoelig wordt.
Voor de boekhoudkundige kant is niet de operationele functionaliteit van zo'n systeem belangrijk, maar de betrouwbaarheid van de export die eruit komt. Kloppen de verkoopaantallen met de kassarapporten? Sluiten de voorraadmutaties aan op de inkoopfacturen? Een administratiekantoor bouwt de fiscale waardering op deze exports, dus hoe schoner de brondata, hoe minder correcties nodig zijn bij de jaarafsluiting.
Winkeliers die hun kassasysteem consequent gebruiken voor elke transactie, inclusief retouren en derving, leveren daarmee automatisch een groot deel van het bewijsmateriaal aan dat een kantoor nodig heeft. Dat scheelt niet alleen tijd, het voorkomt ook discussies achteraf over verschillen tussen kassa en boekhouding.
Stappenplan voor het opzetten van een betrouwbare voorraadadministratie
Een betrouwbare voorraadadministratie bouwt u op in een vaste volgorde, ongeacht of u dit zelf doet of uitbesteedt.
Begin met een eenduidige artikelindeling: elke productgroep krijgt een vaste waarderingsgrondslag en een vast btw-tarief. Zonder die indeling wordt elke rapportage achteraf een reconstructie.
Richt vervolgens een vaste registratieroutine in voor inkoop, verkoop en retouren, zodat mutaties dagelijks of wekelijks worden vastgelegd in plaats van maandelijks achterstallig ingehaald. Plan daarna een jaarlijkse, of bij voorkeur tussentijdse, fysieke telling om de administratieve stand te toetsen aan de werkelijkheid.
Tot slot legt u de waarderingsregels en eventuele afwaarderingspercentages schriftelijk vast, zodat u ze elk jaar consistent kunt toepassen. Wijzigt u een waarderingsgrondslag, zoals het ijzerenvoorraadstelsel, dan moet dat schriftelijk worden vastgelegd en toegelicht in het jaarverslag, aldus de Belastingdienst. Deze vastlegging voorkomt discussie bij een eventuele controle.
Integratie van voorraadadministratie met verkoop en inkoop
Voorraadadministratie staat nooit op zichzelf: ze is de optelsom van wat u inkoopt en wat u verkoopt. Een verkoop zonder bijbehorende voorraadmutatie geeft een vertekend beeld van wat er nog op de plank ligt, en een inkoopfactuur die niet gekoppeld wordt aan een ontvangen levering maakt de waardering onbetrouwbaar.
Voor winkeliers die uitbesteden, betekent dit vooral dat de koppeling tussen kassasysteem, inkoopadministratie en boekhoudpakket op orde moet zijn. Een administratiekantoor dat met Yuki of Exact Online werkt, kan verkoop en inkoop rechtstreeks laten doorstromen naar het grootboek, zodat de voorraadwaarde continu wordt bijgewerkt in plaats van achteraf gereconstrueerd.
Praktisch betekent dit dat u bij elke inkoop een factuur en pakbon aanlevert, bij elke verkoop een sluitend kassarapport, en bij retouren een aparte registratie zodat de voorraad weer correct wordt opgehoogd. Hoe directer deze drie stromen op elkaar aansluiten, hoe minder handmatige correcties nodig zijn bij de jaarafsluiting. Meer over deze inrichting leest u in onze gids over boekhouding inrichten voor de detailhandel.

Voorraadrotatie en de FIFO- en LIFO-methode in de praktijk
Voorraadrotatie geeft aan hoe snel u uw voorraad omzet in verkopen, en heeft directe invloed op hoeveel kapitaal er vastzit in schappen die niet snel leeglopen. Voor de boekhoudkundige waardering is vooral relevant welke volgorde u aanhoudt bij het bepalen van de kostprijs van verkochte goederen.
Bij de FIFO-methode (first in, first out) gaat u ervan uit dat de oudste voorraad als eerste wordt verkocht, wat de resterende voorraad tegen de meest recente inkoopprijzen waardeert. Bij de LIFO-methode (last in, first out) geldt het omgekeerde: de laatst ingekochte goederen worden als eerst verkocht verondersteld. In de Nederlandse fiscale praktijk wordt kostprijs als hoofdregel gehanteerd, en moet een gekozen waarderingsstelsel consistent worden toegepast en schriftelijk onderbouwd, zoals eerder beschreven bij wijzigingen in de waarderingsgrondslag.
Voor een winkelier met bederfelijke of snel verouderende artikelen, zoals kleding of elektronica, ligt FIFO het meest voor de hand: het sluit aan bij de fysieke werkelijkheid dat oudere voorraad als eerst de deur uitgaat. Welke methode u ook kiest, leg de keuze vast en pas ze consequent toe, zodat uw administratiekantoor elk jaar dezelfde grondslag kan hanteren bij de jaarafsluiting.
Voorraadprestaties monitoren en rapporteren
Voorraadadministratie levert niet alleen cijfers voor de belastingaangifte, ze geeft ook inzicht in hoe gezond uw winkel draait. Regelmatige rapportage laat zien welke artikelgroepen snel verkopen, welke blijven liggen en waar derving structureel hoger is dan verwacht.
Voor een winkelier die uitbesteedt, betekent dit dat u niet hoeft te wachten tot de jaarrekening om deze signalen te zien. Vraag uw administratiekantoor om periodieke overzichten van voorraadwaarde, inkoopwaarde van verkochte goederen en eventuele afwaarderingen, zodat u tussentijds kunt bijsturen, bijvoorbeeld door incourante voorraad eerder af te prijzen in plaats van te wachten tot de jaarafsluiting.
Een vast ritme van rapportage, gecombineerd met de eerder genoemde fysieke tellingen, geeft u een realistisch beeld van uw marge per artikelgroep. Dat inzicht is precies waar boekhoudkundige voorraadadministratie zijn waarde bewijst: niet alleen als verplichting richting de Belastingdienst, maar als sturingsinformatie voor uw eigen inkoopbeslissingen.

Praktijkreflectie: fouten en lessen bij voorraadwaardering
De meest voorkomende correctie die wij zien, is een voorraadwaarde die bij de jaarafsluiting flink afwijkt van de fysieke telling, meestal omdat derving gedurende het jaar niet werd bijgehouden. Wie waarderingsregels vooraf vastlegt en ze jaarlijks toetst, voorkomt dit soort verrassingen. Voor verdieping verwijzen we naar onze uitleg over de administratieplicht in de detailhandel.
— Smartzzp
Hoe Smart ZZP u kan ontzorgen bij voorraadadministratie
Uitbesteden aan een administratiekantoor betekent dat u niet zelf hoeft uit te zoeken hoe kostprijs, afwaardering of de margeregeling precies werken. Met gebruik van moderne boekhoudsoftware stromen kassagegevens en inkoopfacturen direct door naar uw boekhouding, doorgaans tegen een vast maandtarief zonder verrassingen.
Onze dienstverlening voor winkeliers omvat onder meer:
- Volledige boekhouding en financiële administratie, inclusief voorraadwaardering.
- Btw-aangiftes, ook bij margegoederen volgens de individuele of globalisatiemethode.
- Jaarwerk voor zzp'ers, inclusief onderbouwde afwaarderingen bij incourante voorraad.
Een intake begint met een overzicht van uw huidige administratie en een voorstel voor de koppeling met uw kassasysteem. Bekijk onze abonnementsvormen, waaronder SmartZZP Start vanaf een instapprijs per maand, op Smartzzp en plan een kennismaking.
Veelgestelde vragen
Hoe lang moet ik mijn voorraadadministratie bewaren?
U bewaart uw financiële administratie, inclusief voorraadgegevens, 7 jaar. Voor gegevens over onroerende zaken en bepaalde OSS-gegevens geldt een termijn van 10 jaar.
Wat is het verschil tussen de individuele methode en de globalisatiemethode?
Bij de individuele methode berekent u de winstmarge per verkocht margegoed, bij de globalisatiemethode over een heel tijdvak. De Belastingdienst bepaalt welke gegevens per methode nodig zijn voor de btw-aangifte.
Waarom moet ik mijn voorraad fysiek tellen?
Een fysieke telling toont of de administratieve voorraadwaarde nog klopt met wat er echt in de winkel ligt. Verschillen door derving of fouten worden als verlies of correctie in de boekhouding verwerkt, aldus de Belastingdienst.
Wat verandert er straks door de verplichte e-facturatie?
De overheid werkt aan verplichte e-facturatie voor B2B-transacties per 1 juli 2030. Dit automatiseert de verwerking van inkoopfacturen en vereenvoudigt daarmee onderdelen van uw voorraadadministratie.
Wat kost het om mijn voorraadadministratie uit te besteden aan Smart ZZP?
Smart ZZP werkt met vaste maandabonnementen, met SmartZZP Start vanaf een instapprijs per maand als instapmodel. De exacte prijs hangt af van de omvang van uw administratie en is te bekijken op Smartzzp.